Digitaler Kalter Krieg
Ein Skandal wirft den Chef des wertvollsten Unternehmens der Welt aus dem Sattel – und was zutage tritt, ist weniger ein Sittendelikt mit Kursfolgen, als die Anatomie eines Kontrollregimes: Exportkontrollen als Observable des digitalen Kalter Krieg. Die Mechanik von CoCom ist hoch aktuell, Singapore ist das Wien der Nachkriegsjahre, Megaspeed steht synonym für das Strohmann-Netz von damals – und Washington hat das alte Dilemma: Kontrollen sind nur so gut sind wie die Interessen derer, die sie vollziehen sollen. James Bond lässt herzlich grüßen.
Die heutige Ausgabe der Einblicke ist zweigeteilt. Im ersten Teil schaut Hieronymus hinter die Fassade
des Nvidia-Skandals, der gefühlt überall thematisiert wird – aber überwiegend im falschen Kontext.
Das Handelssystem SAP trotzt AI steht im Zentrum des zweiten Teils. Eine ausführliche QuASImodo Volatilitätsanalyse
öffnet das Tor für eine Handelsplanung bis in den Februar.
Los gehts mit dem Spionage-Skandal, der mit absoluter Gewissheit als Hollywood-Klamotte ein Kassenschlager wird. Wer die Strukturen verstehen will, schaut ein paar Jahrzehnte zurück.
CoCom: Die Blaupause
Nach dem Zweiten Weltkrieg verständigten sich die westlichen Industrieländer 1950 in Paris auf ein Koordinationsgremium für strategische Güter: die CoCom. Ihr System hatte drei Schichten – die multilateralen Listen, strengere nationale US-Kontrollen und den Battle Act, der Wirtschaftshilfe an Kontrolltreue band.
Das System funktionierte – nicht. Großbritannien, Japan und die Bundesrepublik verfolgten eigene Handelsinteressen und nutzten Ausnahmeverfahren, die USA mussten immer wieder Kompromisse schließen, um das Bündnis zu halten. Der Ostblock entwickelte eigene Methoden zur Umgehung: Spionage, Strohmann-Netzwerke und Listen-Arbitrage – verweigerte Washington Polen einen Schaltkreis, beschaffte Warschau ihn über Tokio.
Sun Zi: Die Kunst des Krieges
Die Grammatik dieses Dreifrontengeschäfts ist fünfundzwanzig Jahrhunderte alt. Sun Zi widmet dem Handwerk das dreizehnte Kapitel seines Traktats: Krieg ist teuer, Spionage billig. Fünf Arten von Wissensquellen unterscheidet er:
- Lokale Spione (因间): Bewohner des feindlichen Staates, die als Spione rekrutiert werden.
- Interne Spione (内间): feindliche Amtsträger, die auf der eigenen Seite Verwendung finden.
- Doppelagenten (反间): Feindliche Spione, die enttarnt und zur eigenen Seite bekehrt oder gekauft werden.
- Tote Spione (死间): Personen, die absichtlich mit falschen Informationen versorgt werden, damit diese zum Feind gelangen (in der Regel mit Todesfolge).
- Lebende Spione (生间): Spione, die Informationen sammeln und lebend zurückkehren können.
Die moderne Variante bezieht Tarnfirmen in Steueroasen ein, die mit lebenden oder toten Spionen besetzt sind. Das funktionierte in der Nachkriegszeit und offenbar unmodifiziert auch in der Gegenwart.
Nvidia: CoCom von heute
Die US-Exportkontrollen gegen China sind der CoCom strukturell nachgebaut: Entity List statt kontrollierter Listen, End-Use-Checks statt Einfuhrbescheinigungen, ein Handelsministerium als Koordinationsstelle. Und auch die drei Umgehungswege von damals sind wieder da: Spionage, Strohmänner/frauen, Listen-Arbitrage.
Das Schlupfloch heißt Singapur. Nvidia fakturierte im Geschäftsjahr 2025 dort rund 18 Prozent der Erlöse, aber nur etwa 2 Prozent der Chips verblieben tatsächlich im Stadtstaat. Singapur ist eine Routing-Station – das Wien der achtziger Jahre.
Die korrupten staatlichen Strukturen sind erstaunlich robust – auch im eigenen Kontrollapparat.
Nach FT-Recherchen verzögerte das US-Handelsministerium von Howard Lutnick die Aufnahme von Megaspeed (der Strohmann) auf die Entity List. Unklar ist, ob auf Geheiß des Präsidenten oder wegen eigener Interessen. Der zurückgetretene Nvidia-Chef und seine Gefährtin, zeitweise Anteilseignerin von Megaspeed, handelten jeweils auf eigene Rechnung – zum Nutzen von Nvidia und der chinesischen AI-Industrie. Die bis dato quasi nicht mehr vorhandenen parlamentarischen Kontrollstrukturen in den USA erlaubten eine enorme Skalierung der hochbrisanten Exporte.
Die einzige Sun-Zi-Regel, die im digitalen Kalten Krieg nicht gegriffen hat: dem Feldherrn dürfe niemand näher stehen als den Spionen. QuASImodo
In der kommenden Woche treffen sich Trump und Xi. Die Gespräche dürften ähnlich verlaufen wie die Gipfeltreffen vor 40 Jahren. Willkommen im digitalen Kalten Krieg, ein Déjà-vu für Geschichtsbegeisterte.
SAP: Das Handelssystem gegen den Kalender
Das Buch hat zwei Teile. Thesenträger ist ein Long-LEAPS, also eine langlaufende Long-Option, auf dem 100k Kontorahmen zwei Kontrakte, Call 280, Verfall Juni 2028. Am Ende des Tages hat das System das Recht, 200 SAP-Aktien zu 280 € zu erwerben. Das Recht kostete 8 € pro Aktie, die Aktie würde also effektiv 288 € kosten. Aktuell kostet die Option 16 €, die Aktie notiert bei 212 €.
Toll – könnte man meinen. 100 Prozent Ertrag für die Long-Option. Das ist aber nur die halbe Wahrheit. Die Option hat keinen inneren Wert, ist eine Wette auf eine goldene Zeit für die Aktie. Das kann eintreten, muss aber nicht.
Anstatt sich der Hoffnung auf steigende Aktienpreise hinzugeben, implementiert das Handelssystem SAP trotzt AI eine Stillhalterstrategie, die mindestens einen Inflationsausgleich für das theoretische Anlagekapital (56 k€) einspielt — vorgestellt im Einblicke 15/26.
Die bisherige Performance ist in der Abb. 1 dargestellt. Details zu den Einzeltrades sind in der Sektion Handelssysteme dokumentiert. Die Systematik könnte einfacher nicht sein. Man verkauft regelmäßig Put-Optionen und wartet, bis deren Preis genügend gefallen ist. Dann kauft man die Option zurück und verbucht die Preisdifferenz als Ertrag.
Der Basiswert mag ein europäisches Vorzeigeunternehmen sein. Die SAP ist ein Technologieunternehmen und damit volatil. Wie volatil, zeigt der Chart nicht wirklich – die Heatmap aber umso schonungsloser.
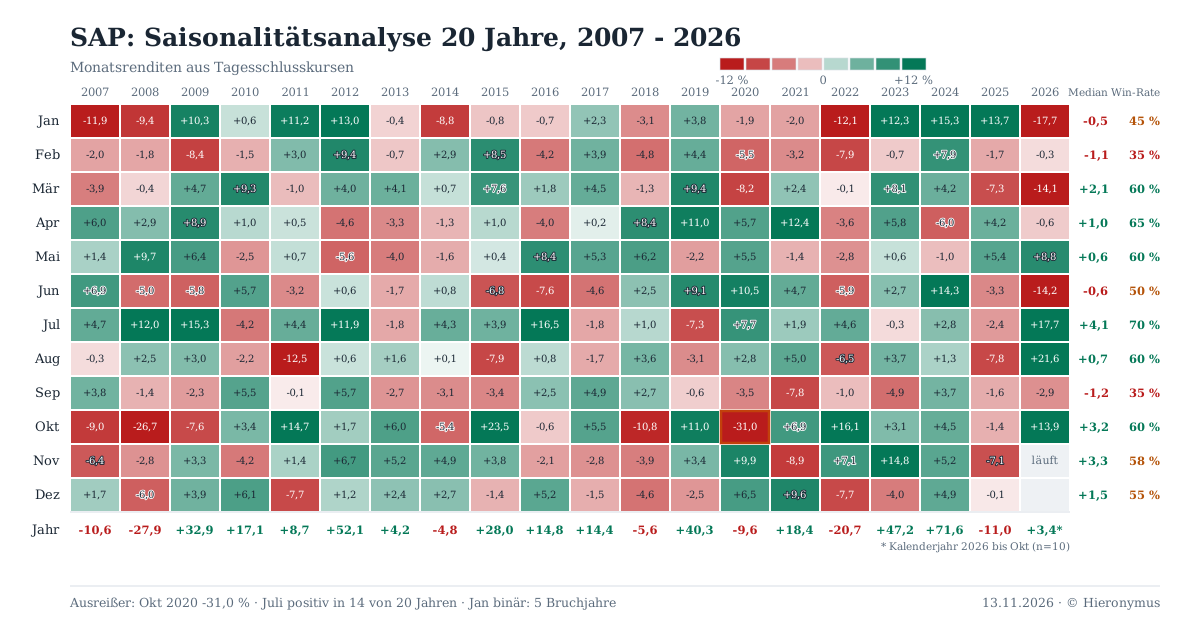
Das Jahr 2026 sticht in der Heatmap hervor. Selten schwankte der Wert mehr.
Man könnte dies der Tatsache zuschreiben, dass sich der Wert in einer Phase der Neubewertung befindet und im Sommer ein Zyklus-Low durchlaufen hat. Fakt ist: Will man mit Stillhaltern dauerhaft mehr als Zufallserträge einnehmen, muss es eine Idee geben, wohin sich der Wert trotz aller Turbolenzen bewegt.
Die Saisonalitätsanalyse ist eine Methode, zumindest die Statistik auf unsere Seite zu ziehen. Sie gibt Antworten auf die Frage: Was treibt den Aktienkurs jenseits tagesaktueller Schreckensmeldungen? QuASImodo hat hier wirklich eine herausragende Analyse erstellt, die einen konkreten Handelsfahrplan für die kommenden Monate zu formulieren hilft.
Die Heatmap mit ihren strikten Monatsabständen ist eine gute Vereinfachung des Preisgeschehens, sie öffnet den Blick für saisonale Muster. QuASImodo löste dies weiter auf und ordnete die Preismuster ingestierten Unternehmensevents und Makrodaten zu. Makrodaten sind Rauschen, die die Stillhalterstrategie abfängt. Auffällig sind über 20 Jahre stabile Muster:
- Der Monat Dezember ist ausgesprochen ruhig. Es gibt keine Weihnachtsrallye. Die Korrelation mit dem Markt ist hoch.
- Der Januar ist binär. Schon am 20. Januar weiß der Monat, welcher Sorte er angehört: In den positiven Januaren betrug der Trend bis dahin +6,8 Prozent (Median, neun von neun Jahren positiv), in den negativen −3,3 Prozent. Es folgt die Vorlage der Jahreszahlen, mit manchmal herben Enttäuschungen. Danach geht’s dann neutral weiter. Ob bestehende Positionen erfolgreich sind oder nicht, entscheidet das Zahlenwerk, deshalb binär.
- Februar ist meist zweigeteilt. Die erste Monatshälfte ist positiv, durchschnittlich +2,6% (Wahrscheinlichkeit: 74%), danach kann alles passieren. QuASImodo schlägt vor, die Strategie dann zu pausieren. Die Periode bietet sich allerdings für den Aufbau eines defensiven Strangles an, in der Heatmap sticht der Februar mit ausgesprochen wenigen Ausreißern hervor.
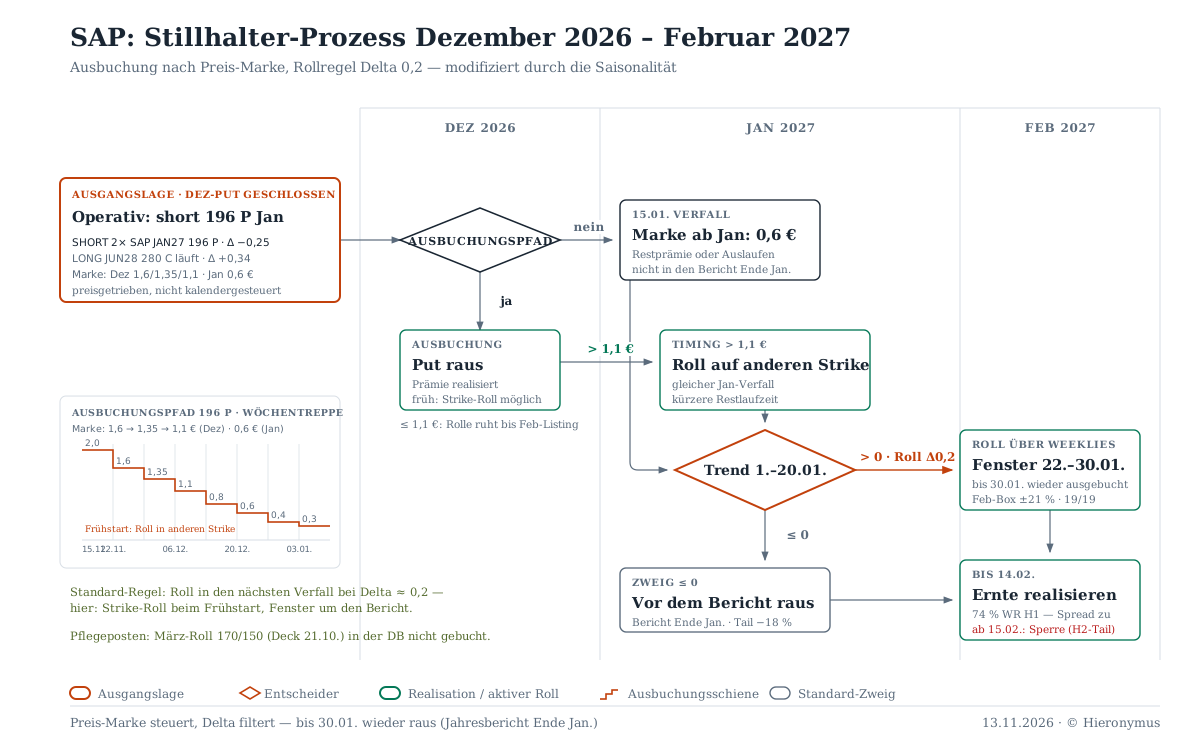
Auf der Basis der Volatilitätsanalyse erstellte QuASImodo das folgende Prozessdiagramm. Die derzeitige Bestandsposition kann hier verfolgt werden. Wir warten auf einen adäquaten Preisrückgang der Option. Je früher dies passiert, desto interessanter ist es, vor den Jahreszahlen eine weitere Option zu veräußern. Sollte der Januar sinkende Notierungen aufweisen, lässt man die Bestandsposition nicht einfach auslaufen — der Abschwung-Zweig des Diagramms stellt den Ausstieg vor den Jahreszahlen.