Kein IPO zum Frühlingsanfang
In Sydney stirbt das größte australische IPO seit Telstra 1997 — eine Randgröße im Megazahlen-Segment, gerade deshalb die Erdung des Zyklus. Firmus zieht den Börsengang bei angepeilten dreißig Milliarden Dollar Valuation zurück. Gleichzeitig legt China richtig los. Mega-Datacenter entstehen in der Mongolei. Im Westen mehren sich die Fragezeichen, ob der Tragfähigkeit der Investments, China dagegen schreitet planmäßig voran, schaut nach rechts, dann wieder gerade aus. Natürlich werden die Chips fertig, bevor die Rechenzentren in Betrieb gehen sollen … Außerdem: Luxus + Weihnachtsgeschäft + AI = Trend?
Datacenter sind out?
Eigentlich sollte der Beginn des australischen Frühlings in Sydney mit dem größten australischen Börsengang seit Telstra 1997 gefeiert werden. Zugegeben — gemessen an den Maßstäben des DataCenter-Segments ist es eine Fußnote, in DownUnder aber ein Ereignis: Firmus, einst als Bitcoin-Miner gegründet und später von Nvidia in eine „AI Factory” verwandelt, wollte an die ASX. Fünf Milliarden Dollar sollten eingenommen werden, entsprechend einer Bewertung von dreißig Milliarden US-Dollar für das gesamte Unternehmen — fast das Dreifache des Preises, zu dem Nvidia noch im August im Rahmen einer Privatplatzierung Anteile erworben hatte.
Wie kann sich der Wert eines Unternehmens innerhalb von nur zwei Monaten verdreifachen? Gut – SpaceX, Anthropic und OpenAI machen vor, wie man die eigenen Bewertungen vor dem Börsengang inflationiert. Aber Firmus?
Operativ sind Rechenzentren mit 46 Megawatt-Anschlußleistung in Betrieb – richtig gelesen: Megawatt! Jedes MW Rechenleistung ist also 652 Mio. A$ wert. Firmus verweist im Prospekt auf eine Pipeline über 900 MW. Aber auch das überzeugt nicht. Zum Vergleich: Allein das Oracle-Datacenter in New Mexico ist auf 1,4 Gigawatt bemessen, OpenAI plant in Ohio bis zu 8 Gigawatt. Dass Firmus selbstbewußt an seine gesamte Vertragspipeline ein Preisschild von 30 Mrd. A$ anheften konnte, sagt viel über die aufgeheizte Stimmung im Segment aus. Der CIO von UniSuper hatte es vorab auf den Satz gebracht: eine nette Geschichte, nur keine überzeugende Bewertung.
Am Freitag wurde der Börsengang abgesagt. Man will Firmus nun Staatsfonds aus dem Mittleren Osten anbieten. Damit wurde Investoren wohl eine Odyssee wie beim Datacenter-Reit-ETF erspart.
Im Dezember 2024 ging der DigiCo Infrastructure REIT für fünf AustralDollar je Anteil an der ASX an den Start. Den Emissionspreis hat der Wert nie wieder erreicht. Aktuell notieren die Anteile bei 2,38 A$ — zweiundfünfzig Prozent unter Emissionspreis, zweiundvierzig Prozent unter dem ausgewiesenen Substanzwert (NAV) von 4,13 Dollar. OK. Ein REIT lebt wesentlich von (steuerbefreiten) Ausschüttungen. 2025 gingen 12 Cent pro Stück an die Aktionäre. Das ist eine Verzinsung von 2,4 Prozent pro Jahr, gemessen am Ausgabepreis. Gemessen am aktuellen Marktpreis ergibt sich eine Verzinsung von 5 Prozent – weniger als Anleihen in diesem Segment auszahlen.
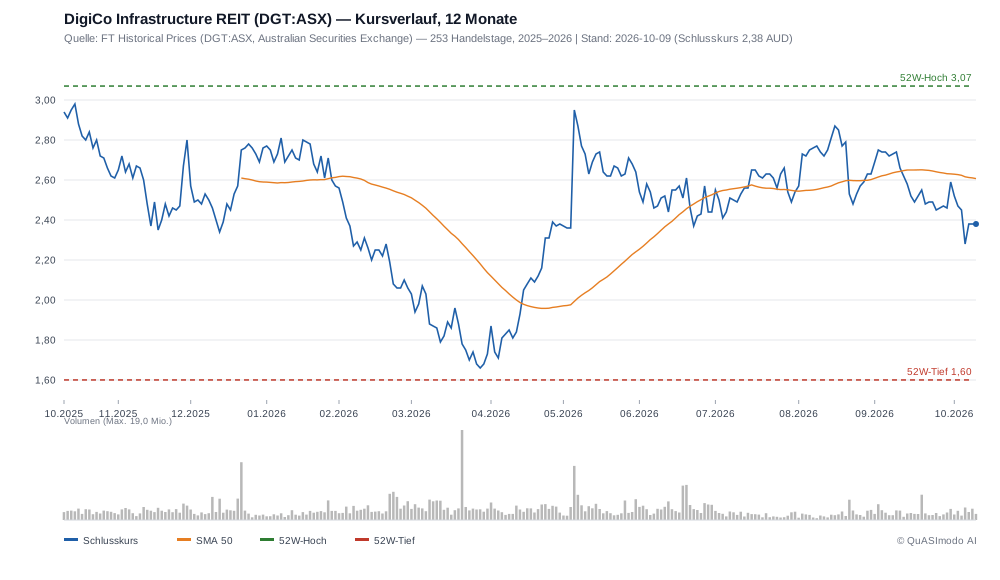
Australien ist kein Einzelfall. Die Story wird überall aus unterschiedlichen Gründen mit Fragezeichen versehen – außer in China.
Amerika: der Backlash wird Vertrag
Trotz einer massiven PR-Kampagne der Hyperscaler (gestützt durch den Präsidenten höchst persönlich) lehnen sieben von zehn Amerikanern den Bau von Datacentern in ihrer Region ab (Gallup): New York verhängt Moratorien, Texas-Governor Abbott stoppt sämtliche Staatsgenehmigungen bis zum Netz-Audit. Die Eskalationsstufe des Monats trägt den lateinischen Namen Force Majeure: Oracle meldete für das Project Jupiter in New Mexico Anspruch auf höhere Gewalt an, weil nach zweimal verweigerter Gaspipeline der Stromanschluss fehlt. Morgan Stanley beziffert das Strom-Defizit auf dreißig bis vierzig Prozent der Nachfrage bis 2028, „six New Yorks” fehlen danach.
Japan, Singapore, Australien : die Ausweichroute
Weil Amerikas Chips nach China nicht exportiert werden dürfen, stehen sie in Osaka. Der Neocloud-Betreiber Datasection hat 15.000 B200 für Tencent in Japan in Betrieb genommen, weitere Zehntausende B300 in Sydney — chinesische Trainingslast auf amerikanischer Silizium- Technologie, geparkt in verbündeten Jurisdiktionen, japanisches Außenwirtschaftsrecht, Stimmrechte großzügig ruhend gestellt. Japan hat der chinesischen KI-Revolution kein Trojanisches Pferd zur Verfügung gestellt. Japan ist vielmehr eine AI-Zollgrenze: je schärfer die Transitkontrollen in Washington, desto teurer das Ausweichen — und desto planbarer die Mieteinnahmen derer, die schon dort stehen. Das ist exakt die gescheiterte »Story« von Firmus, mit seinen Datacentern in Singapore und Australien.
China: Kapazität ohne Konflikt
Chinas Ausbau folgt derweil einer anderen Physik: 24 Gigawatt in Betrieb, 50 angekündigt, Bauzeiten von zwölf bis achtzehn Monaten, vorgefertigte Container-Anlagen — „Lego data centres”, ein Begriff von SemiAnalysis, den inzwischen amerikanische Hyperscaler kopieren. Der Hub Ulanqab in der Inneren Mongolei koppelt Rechenzentren direkt an Überschussstrom (0,358 Yuan je Kilowattstunde, ein Drittel des Strompreises in Peking), achtundachtzig Stätten geplant, fünfzehn Gigawatt zugesagt.
Die naheliegende Vermutung, in diese Gebäude kämen Nvidia-Chips, verdient mindestens ein Fragezeichen: Der Bau ist vielmehr mit der eigenen Chip-Entwicklung verzahnt. Die großen chinesischen AI-Namen trainieren inzwischen auf heimischer Hardware — Huaweis 950PR wird seit März in Serie gefertigt, zwei zusätzliche SMIC-Fabriken liefern bereits im aktuellen Weihnachtsgeschäft. Morgan Stanley taxiert den Inlandsanteil am chinesischen AI-Chip-Markt für 2030 auf 86 Prozent. Ab 2027 werden spezielle Inferenz-Chips erwartet; die ersten Prototypen sind lanciert, mit Xiaomis AI-Cube mit drei eigenen Xring-Chips als sichtbarstem Exemplar. Peking koppelt obendrauf Anreize: Steuervorteile und Stromrabatte für Rechenzentren, die chinesische statt Nvidia-Chips nutzen.
Der Unterschied zum amerikanischen Ausbau ist strategischer Natur. In den USA wird dort gebaut, wo Kapital verfügbar ist und politische Durchsetzungsmacht reicht — der Strom kommt, wenn der Finanzierungsstrang steht. In China bestimmen die Ressourcen den Ausbau, Strom, Land, Kühlklima; der Fünfjahresplan ist die gemeinsame Grundlage, an der sich Provinzen, Netzbetreiber und Betreiber zugleich orientieren. Drum ist der eine Markt ein Finanzierungszyklus, der nach den Gesetzen des Immobilienmarkts gesteuert wird, und der andere ein Ressourcenplan mit Rechenleistung als Output. Der eine zeigt zunehmend Schwäche- bzw. Stagnationszeichen, der andere nimmt mächtig Fahrt auf und schickt sich an, ein weiteres Kapital chinesischer Dominanz zu eröffnen.
Europa Luxusgüter: 107 Punkte
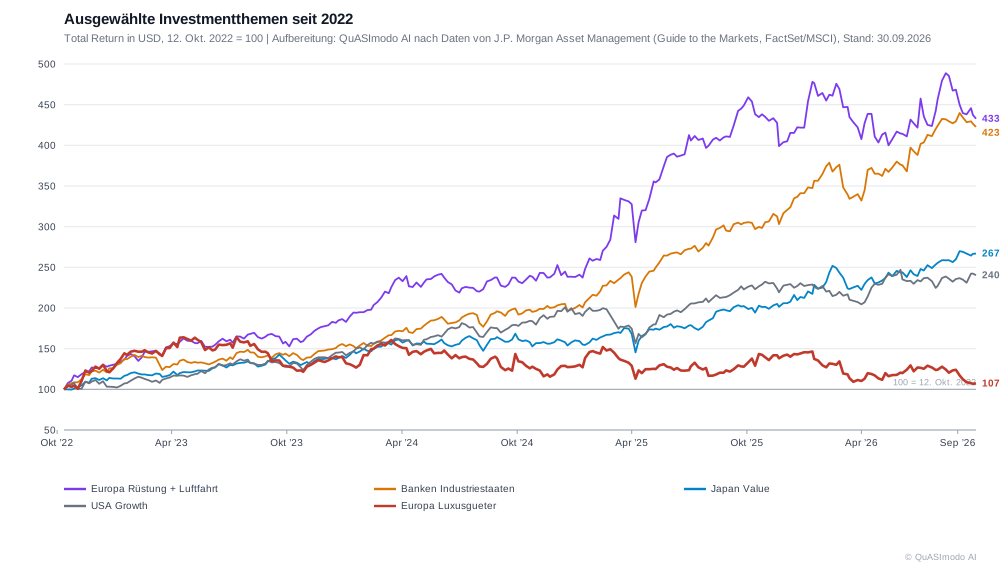
Trotz erheblicher Preisaufschläge an den Finanzmärkten und einer gleichzeitig wachsenden gesellschaftlichen Ungleichheit — beides müsste dem Absatz von Luxusgütern zuarbeiten — stagnieren die Marktpreise im Sektor insgesamt. Rüstungs- und Bankentitel derselben Marktbasis haben sich in dieser Zeit mehr als vervierfacht. Die Erklärung ist keine Nachfrageschwäche, sondern ein Angebotsbefund: AI-bedingte Produktivitätssteigerungen, die allgemein Kursverläufe tragen, kommen im Luxussegment nicht an. Eine Handtasche wird nicht billiger, wenn man sie dreimal mit einem Sprachmodell scannt — Handarbeit ist der Produktionstyp ohne Skalenertrag.
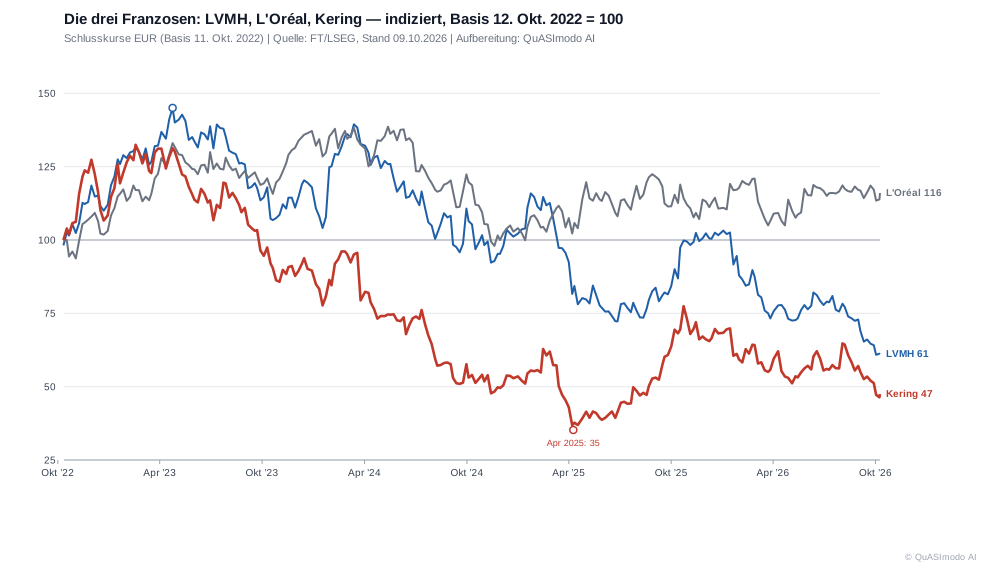
Die Einzeltitel, insbesondere die französischen, sind so preiswert wie lange nicht. LVMH notiert bei 18,9x und einer Dividendenrendite von drei Prozent — beides Hausrekord, am Rand des 52-Wochen-Tiefs. Kering ist (oder war?) das Musterbeispiel für Ineffizienz: Verlust auf Zwölfmonatssicht, operative Marge von 27 auf unter 10 Prozent, Substanzpreis bei 1,9x Buch. Die Ineffizienz ist im Detail dokumentiert: Eine Armada von Zulieferern produziert (kreativ) in Eigenregie, vom Laufsteg in den Laden dauert es auch für Top-Designerstücke mindestens sechs Monate, hinzu kommt eine einzigartige Lagerhaltung. Der Zinsdienst ist nur 1,7x vom operativen Ergebnis gedeckt, die Dividende wird zu 105 % aus dem normalisierten Gewinn bezahlt — also nicht verdient; und der Umsatz ist 28 Prozent unter dem Peak, ohne dass eine Wachstumswende sichtbar wäre. Das geht nun der neue CEO an: Benchmarking mit der Automobilbranche ist das Motto. Luca de Meo will 70 Prozent der Produktion zentralisieren, die Zulieferer konsolidieren und die Eigenfertigung in 37 italienischen Werken verdoppeln — Plattformlogik, exakt wie bei Renault, nur mit Handtaschen statt Plattformen. Aller Anfang ist schwer. Seit September sind die ersten Transformationen scharf. Das Ziel — Margenverdopplung bis 2030, über hundert Ladenschließungen, die Bilanz in zwölf Monaten um sechs Milliarden entschuldet.
L’Oréal zeigt immerhin die Ausnahmestelle: Wer Schönheit zum Konsumgut macht, entkommt der Vermögenssensitivität.
| Kennzahl | LVMH | L’Oréal | Kering |
|---|---|---|---|
| Kurs (09.10.2026) | 380,00 € | 381,20 € | 211,40 € |
| KGV (zwölf Monate) | 18,9x | 32,4x | (Verlust) |
| Operative Marge H1 2026 | 22,6 % | 21,3 % | 9,7 % |
| Umsatz H1 2026 | −2,9 % | +6,8 % | −2,9 % |
| Kursverlauf ein Jahr | −32 % | +1 % | −32 % |
| Indexstand seit Okt. 2022 | 61 | 116 | 47 |
| Drawdown vom Hoch | −58 % | −17 % | −74 % |
| Dividendenrendite | 3,1 % | 1,9 % | 1,4 % |
Drei Kurse, drei Geschichten, eine Frage: Der Markt preist Qualität (LVMH) zum Zyklustief, Wachstum (L’Oréal) zur Prämie — und bei Kering preist er den Turnaround schlicht nicht ein. Ob darin ein Fehler steckt, entscheidet sich kurzfristig. Bei Kering kommt es Mitte November mit den H2-Zahlen zum Schwur; bis dahin zeigen wir die Daten und lassen die Kurven sprechen.
Die Message von QuASImodo und Hieronymus:
Luxus könnte zum Trendthema im Weihnachtsgeschäft werden, be prepared!
Quellen: QuASImodo Equity-Reports LVMH, L’Oréal und Kering — Datenbasis FT/LSEG; J.P. Morgan Asset Management, Guide to the Markets 4Q 2026; Kursdaten FT Historical Prices, Stand 09.10.2026