Safety Net
Koalitions-Chaos in Berlin, ökonomisch sinnlose Maßnahmen einer im Selbstverständnis wirtschaftsnahen Regierung; explodierende Renditen für französische Staatsanleihen und Straßenschlachten um die Qualität der Schul- und Universitätsbildung bei unserem westlichen Nachbarn und ein planloser US-Präsident. Drei Regierungchefs, unfähig die Scherben ihrer politischen Fehlentscheidungen aufzusammeln. Das Ergebnis: Der Westen im Krisenmodus. Aktienpreise sind (noch) stabil. Es ist aber an der Zeit, Sicherheitsnetze auszuwerfen – in Australien, Kanada und/oder Singapore – auch geographisch möglichst entkoppelt.
Der Abgesang der Koalition
Wenn es nicht so traurig wäre, könnte man weinen. Die Koalition in Berlin schafft, was als unmöglich galt: mehr negative Schlagzeilen zu produzieren, als die Scholz-Ampel. Hieronymus ist immer noch außer sich, ob der Milliardengeschenke an die Öl-Industrie und CDU-Klientel (Stichwort Tankrabatt), da krümmt sich bereits das nächste Männchen: Die Getränkeindustrie verkraftet keine Zuckersteuer, sagt der Kanzler. Klar, dass sich nun auch die Wohlfahrts- und Pflege-Mafia wieder Morgenluft wittert: Ja keine Abstriche bei den Pfrunden für die Pflege-Industrie. Obwohl die Missstände gerade hier förmlich zum Himmel stinken. Die Verlegung in ein Pflegeheim ist in Deutschland schließlich das Äquivalent zu einem qualvollen Todesurteil.
Die Laudatio des Kanzlers auf die Verleihung eines Friedenspreises (in Münster) an die NATO fügt sich ein in den Zeitgeist. Einen Tag vorher wurde beschlossen, Bremen und Bremerhaven als Aufmarschgebiet für Natotruppen aufzubauen. Sorry, die NATO bereitet sich erstmals ernsthaft und für alle sichtbar auf einen Kriegseinsatz in Europa vor und erhält dafür einen Friedenspreis? Da hat einigen offensichtlich die Sommerhitze die verbliebenen Hirnzellen geraubt. Checks & Balances sind in der deutschen Republik im Jahr 2026 unbekannt.
Und zum Wochenende dann die nächste Peinlichkeit: Diesel soll nochmals billiger werden, um jeden Preis. Deshalb gibt man ohne irgendwelche Anzeichen einer Versorgungskrise die Dieselreserve frei. Donald Trump sagt, was zu tun ist, die deutsche Bundesregierung (Katherina Reiche) ist die erste, die untertänigst zur Tat schreitet.
Die Energieökonomin Claudia Kemfert bringt es auf den Punkt:
Strategische Reserven sind eine Versicherung für echte Versorgungsnotlagen, kein Instrument zur kurzfristigen Preiskosmetik.
(…)
Was aber passiert, wenn die Reserven deutlich geschrumpft sind und sich die geopolitische Lage weiter verschärft? Dann ist unser Sicherheitspuffer kleiner, möglicherweise genau in dem Moment, in dem wir ihn wirklich brauchen.
Leider ist eingetreten, wovor Kritiker gewarnt haben: Angesichts randvoller Sonderetate bleiben Abhängigkeiten bestehen und »Probleme« werden mit minimalster Effizienz und maximalem Geldeinsatz kurzfristig zugeschüttet.
Beinah ironisch wirkt in diesem Zusammenhang eine Titelzeile in der FT: „Investoren suchen ob der massiven Renditeanstiege in den USA, Frankreich und anderswo »Schutz« in »sicheren« Bundesanleihen.“
Was lernen wir: Alles ist relativ. »Dümmer geht immer« ist die einzige Konstante. Leider ist kein Ende des „Race to the Bottom“ in Sicht. Gefühlt ist die Klimakatastrophe derzeit unser geringstes Problem.
Für die Kapitalanlage gilt es, nach Schutzräumen zu suchen: Australien, Singapore und Kanada fallen Hieronymus als erstes ein: Länder mit stabilen politischen Systemen — aber leider nicht von Europa und den USA entkoppelt.
BTW: Die Lunte für eine weitere geopolitische Rochade könnte bereits an diesem Wochenende in Brasilien angezündet werden, falls sich das faschistische Lager dort nochmals die Macht sichert und Lateinamerika unisono stramm rechts wird. Das wäre der erste Akt. Den zweiten eröffnet Anthropic:
Ein junges Familienunternehmen mit 2 Billionen Dollar Marktwert
Jetzt muss es ganz schnell gehen. Anthropic will das IPO unmittelbar nach den Midterms durchziehen, bevor demokratisch geführte US-Kammern der »Gilded Age« ein Ende setzen.
2025 verbuchte das Unternehmen einen operativen Verlust von 8,1 Mrd. $, nach ca. 3 Mrd. $ im Jahr davor (Quelle: Reuters). Dagegen steht ein Umsatz von 4,2 Mrd. $. Für das erste Halbjahr prognostiziert Anthropic einen Umsatz von 65 Mrd. $, legt aber keine belastbare Bilanz vor. Die Kosten steigen rasant. Die reinen Betriebskosten verdreifachten sich von 2024 auf 2025 auf 25 Mrd. $. Die Hälfte davon sind Kosten für Infrastruktur und Rechenleistung.
Zumindest 2025 trugen Abo- und Tokenmodelle von Privat- und Firmenkunden (Claude) kaum zum Umsatz bei. Amazon und Google waren Ankerkunden, die die Zahlungsströme dominierten. Gleichzeitig ist Anthropic Großkunde bei Amazon-Cloud und auch bei Google (TPUs und Cloud). Insgesamt ist das ein munteres Hin- und Hergeschiebe von Aufträgen und Rechnungen.
Öffentlich diskutiert wird die konzerneigene Risikobeschreibung: „Unser Produkt kann die Menschheit auslöschen“. Das liest sich wie die Warnung eines Atombombenproduzenten vor dem Einsatz der Bombe im Verteidigungsfall – verbunden mit der Empfehlung, die Technologie aber unbedingt für die Stromversorgung flächendeckend einzusetzen.
Höchstwahrscheinlich will sich Anthropic damit gegen Regressansprüche aller Art absichern. Die Passage öffnet ganz nebenbei den Raum für neue Realitäten und eine Risikoübereignung an die Anwender. In dieser Realität ist ein Anwender für die Aktionen der AI während seines Auftrags verantwortlich und muss im Zweifel eine Versicherung für den Einsatz von künstlicher Intelligenz über einen Cloud-Anbieter abschließen. In diesem Fall stehen wir vor einer wesentlichen Ausweitung des Geschäfts für die Versicherungsbranche.
Kommen wir zum heikelsten Punkt des IPO-Prospekts: Die Rechtsform. Analog zu SpaceX und Meta sichern sich die Gründer alleinige Entscheidungsbefugnisse:
Die sieben Mitgründer um Amodei und seine Schwester Daniela, die Verwaltungsratschefin, werden Anthropic über eine neue „Founder LLC“-Gesellschaft kontrollieren: Per Mehrheitsbeschluss steuern sie eine einzige Aktie der Klasse F bei, die 50,1 Prozent der Stimmrechte bündelt. Zusätzlich wählt ein Treuhändergremium ohne Kapitalanteil, der Long-Term-Benefit-Trust, langfristig die Mehrheit des Verwaltungsrats. Anthropic firmiert als sogenannte Public-Benefit-Corporation, die neben Rendite einen Gemeinwohlzweck verfolgen muss.
schreibt das Handelsblatt dazu. Welcome Back to the Gilded Age!
Anthropic strebt eine Marktkapitalisierung von zwei Billionen US-Dollar an. Es wäre der größte Börsengang überhaupt.
Eigentlich ein idealer Zeitpunkt, die AI-Blase platzen zu lassen, oder?
Das Sicherheitsnetz
Wenn die Blase platzt, flüchtet das Geld nicht (ausschließlich) in die Kasse — es flüchtet zu denen, die den Ball schon letztes Mal nicht fallen ließen: Equity mit starken Defensivqualitäten. Hier ist Querdenken gefragt. Könnten Bankaktien 2027ff als Sicherheitsnetz fungieren, ausgerechnet? Schließlich war der Sektor 2007 das Schwarze Loch, nicht das Netz darunter. Aber 2007 hatten wir eine Finanzkrise. Das muss sich erstens nicht wiederholen und zweitens waren auch damals nicht alle Banken gleich.
Kanadische, australische und singapurische Banken spielten auch 2008 in einer anderen Liga. Auf der anderen Seite: die Société Générale schrammte in der Euroschuldenkrise sehr knapp an einem GAU vorbei. Mit dem Blick auf die Zinsaufschläge in Frankreich ist der europäische Bankensektor alles, aber kein sicherer Hafen für irgendwas.
Deshalb hat sich Hieronymus gerade schweren Herzens von der Caixa verabschiedet, der heimliche Kronjuwel europäischer Banken.
Aber auch bei den »guten« Banken gilt es aufzupassen und nachzurechnen. Das Maß der Dinge ist primär der Eigenkapitalpuffer — die Regulierer nennen ihn CET1. In dieser Hinsicht spielen die selektierten Banken hier in einer eigenen Liga.
Die drei Hypothekenbanken im Bunde teilen ein Risiko und drei Preise. Commonwealth Bank of Australia (CBA) ist die beste Bank des Kontinents — Rekordgewinn, 14 Prozent Rendite aufs Eigenkapital — und wird auch so bewertet: das Dreifache ihres Buchwerts. Wer das zahlt, verlangt vom Management eine Eigenkapitalrendite von 58 Prozent. Die hat noch keine Bank der Welt geliefert. Westpac ist das Gegenstück: billigster Titel, fünf Prozent Dividende, die Bewertung erfordert eine Rendite von 11 Prozent. Das leistet die Bank (noch) nicht. ANZ steckt mitten im Zusammenschluss mit Suncorp, rührt sich im Kurs kaum und trägt die niedrigste Volatilität der Gruppe.
Macquarie, der Anti-Zykliker (Slogan: „The bank that hates banks“, die pazifische Goldman), stieg in den letzten 12 Monaten um elf Prozent, während die Hypothekenbanken fielen — nur kam der Gewinnzuwachs zur Hälfte aus einem einzigen, marktnahen Halbjahr. Ebenso wie die US-_Goldman Sachs_ spielt die Bank zwar in einer eigenen Liga, im Krisenfall ist sie aber wegen ihres Investmentbankings besonders volatil.
Toronto-Dominion schließlich glänzt mit dem stärksten Kapitalpolster des Feldes. Der Aktienpreis ist den Fundamentals hoffnungslos davongelaufen — kaufen ist uninteressant, zum Verkaufen fehlt der Anlass: also stagniert der Aktienpreis. Dennoch: In der Vergangenheit hat die Bank sich mehrfach als Stabilitätsanker empfohlen. Die Bank ist in Toronto und New York gelistet. Die Zweitnotiz in den USA macht sie verwundbar in einem möglichen nationalen Abverkauf.
Die Pointe liefert die Unauffälligste: United Overseas Bank aus Singapore. Nach einer einmaligen Rückstellung für Hongkong-Immobilien, die den Gewinn drückte, aber das Kapital nicht kratzte, verlangt ihre aktuelle Bewertung nur 11 Prozent Rendite — geliefert wurden zuletzt 11,5. Sie ist der einzige Kandidat, wo Fundamentaldaten und Marktbewertung zusammen passen.
Ein Engagement ist auch steuerlich interessant, anders als in Kanada und Australien müssen Ausschüttungen nicht im Heimatland versteuert und danach mühsam zurückgeholt werden. Leider gibt es keinen Optionshandel. Erträge können nicht durch konservative Stillhaltergeschäfte verbessert werden.
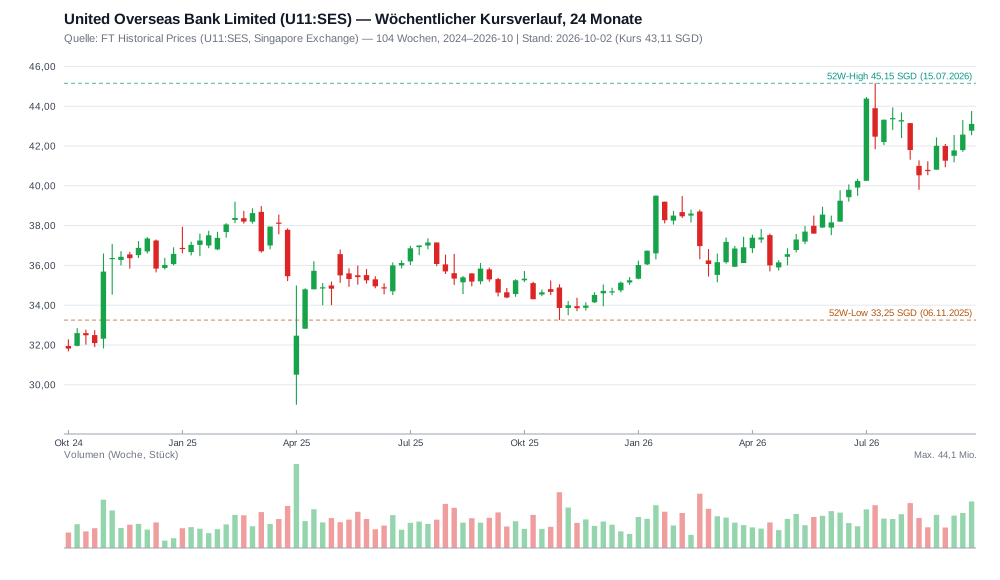
Das Feld im Röntgenbild (P/B = Kurs geteilt durch Buchwert; Break-Even-RoE = die Rendite, die der Kurs verlangt; Stand 2. Oktober):
| Bank | P/B | RoE erreicht | CET1 | Break-Even-RoE |
|---|---|---|---|---|
| CBA (Australien) | 3,2 | 14,0 % | 12,0 % | ~58 % |
| Macquarie (Australien) | 2,5 | 14,0 % | 12,8 % | ~40 % |
| TD (Kanada) | 2,2 | 15,8 % | 14,3 % | 35–37 % |
| Westpac (Australien) | 1,7 | 11,0 % | 12,4 % | 24,1 % |
| ANZ (Australien) | 1,6 | 11,6 % | 12,4 % | 27 % |
| UOB (Singapore) | 1,4 | 11,5 % | 15,3 % | ~11 % |
Die Quintessenz: Das Sicherheitsnetz ist nirgends so teuer wie dort, wo es am sichersten scheint — und nirgends so billig wie im unspektakulärsten Hafen.
Alle Versuche, über eine Kombination aus Optionsverkäufen und Buy&Hold-Positionen ein stabiles Sicherheitsnetz über den Bankensektor in Australien zu konstruieren, führen in der aktuellen Marktlage nicht zum Ziel. Einzig eine diversifizierende Aktienposition in der UOB ist aktuell interessant.
Die Strukturen sind gelegt. Sollten sich die Rahmenbedingungen ändern, aktiviert QuASImodo auf Knopfdruck vorformulierte Sicherheitsnetze mit australischen Banken als Basiswerte.
Stand: Kurse und Kennzahlen 2. Oktober 2026 (FT/LSEG);
Basis: QuASImodo-Equity-Reports CBA,WPC,MQG,ANZ,TD,UOB.
Aufbereitung: QuASImodo AI.