Winter is coming
Der Kontrast könnte größer nicht sein: Die AI-Welle lässt keinen Ort aus, die neue Technologie lockt mit unermesslichen Produktivitätsfortschritten, völlig neuen Lebensperspektiven und radikalen Brüchen mit der Vergangenheit. Gleichzeitig dominieren Zweifel. Zweifel, ob die Kredite für AI-Infrastruktur irgendwann zurückgezahlt werden, ob sich die Entrepreneure nicht übernommen haben oder die Kontrolle entgleitet. Zeitgleich entfesseln die Großmächte so viele Kriege, wie seit 100 Jahren nicht, können Staaten ihren Aufgaben mangels Geld immer weniger nachkommen. Revolutionen verlaufen niemals gradlinig. Gerade scheint es trotz Glatteises kräftig zu ruckeln – also Spikes anschnallen!
Die Bloomberg-Kolumne „Points of Return“ (John Authers) ist am Donnerstag mit
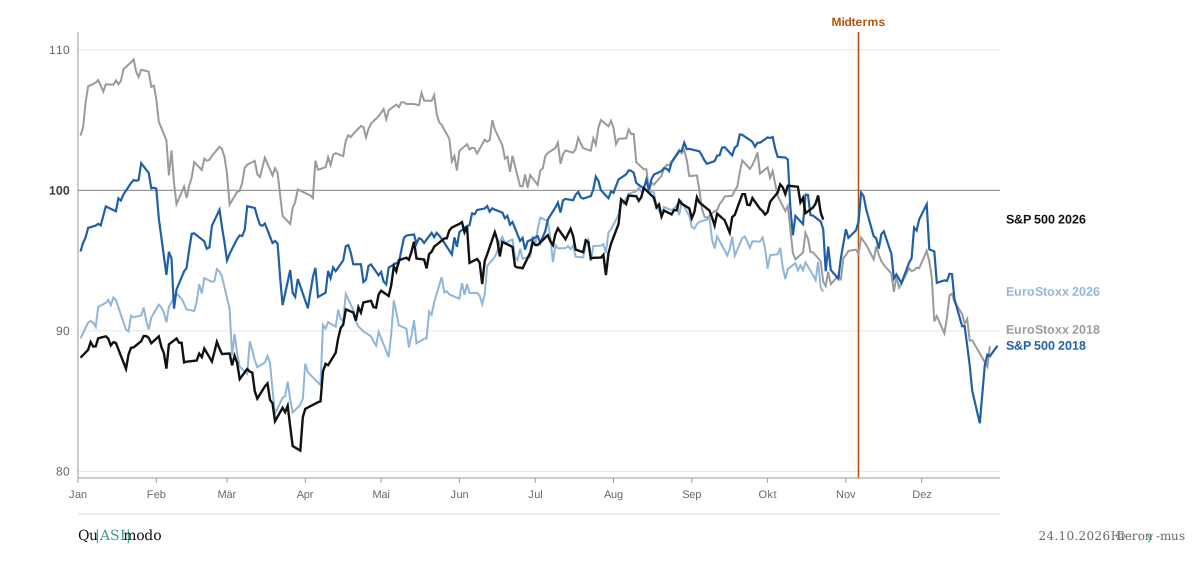
Brace for a midterm market mess
übertitelt. Hintergrund ist der börsentechnisch extrem negative Jahresausklang des Jahres 2018. Die Rahmendaten decken sich in einigen Punkten mit den heutigen. Zwei Punkte stechen hervor: Erstens: Der Präsident hieß auch damals D. Trump. Zweitens: Der Notenbankchef war auch damals im Frühjahr ausgetauscht worden.
Das Ergebnis lässt sich in einer Phrase zusammenfassen: Christmas Eve Massacre.
Auch Hieronymus stand damals ratlos vor der Bilanz des Jahresausklangs und fragte sich: Wie lange soll das so weiter gehen? Es stellte sich heraus, dass ein wesentlicher Treiber des finalen Ausverkaufs der Derivateverfall zwei Tage vor Weihnachten war (Hexensabbat).
Dieses Datum verstärkt ungewöhnliche Preistendenzen und überzeichnet dann den Trend. 2018 läutete das den Trendwechsel ein, 2019 stiegen die Notierungen dann umso schneller.
Jerome Powell, 2018 FED-Vorsitzender, versuchte die Bilanz der Notenbank zu verkürzen, sprich: Staatsanleihenbestände aus der QE-Zeit sollten auslaufen. Auslaufende Anleihen wurden nicht ersetzt, das war die Idee. Das genügte damals, die Liquidität so massiv zu reduzieren, dass die Finanzierungskosten so drastisch stiegen, dass im institutionellen Bereich Aktien verkauft wurden anstatt Anleihen, um Liquidität freizusetzen. Das ist im Zuge des Jahresabschlusses erforderlich. Der implizierte Fed-Funds-Satz (Refinanzierungskosten) stieg von drei Prozent im Sommer auf 4,15 Prozent im Dezember.
Erst dann griff der Powell-Put: Die FED setzte das Programm im Dezember 2018 auf Druck des Marktes vorläufig aus. Die Rallye des Jahres 2019 war klar liquiditätsgetrieben.
Heute übernimmt der Finanzierungsbedarf der AI-Wirtschaft die Rolle des Powell’schen Autopiloten. Die Anleihemärkte sind wiederum angespannt. Der Liquiditätsbedarf zum Jahreswechsel ist wiederum ein Engpass. Diesmal ist es für den neuen FED-Chef besonders schwer, einen Warsh-Put zu installieren. Die Rendite für US-Treasuries steigt wegen der massiven Haushaltsverschuldung der USA immer weiter. Sie wirkt über den aus dem Jahr 2018 bekannten Kanal als Sell-Strang für Aktien.
Eine direkte Finanzierung der Staatsschulden der USA durch die Notenbank (Warsh-Put) würde die Inflation nochmals anfeuern. Sie ist das ganze Jahr bereits mindestens 50 Prozent oberhalb der Zielmarke. Warsh sollte die Zinsen also eher anheben, als sie zu senken und zugleich Staatsanleihen aufzukaufen.
… und Europa mittendrinnen
Ein Blick in die Vergangenheit zeigt, wie stark der europäische und der us-amerikanische Markt bei Preissenkungen von Aktien korreliert sind. 2018 ging der Verkaufsdruck aus den USA aus – und Europa war genauso betroffen.
2026 ist das anders. Jetzt brennt’s in vielen Städten, insbesondere französische Staatsanleihen sehen stark unter Druck (btw: die Renditen für französische Staatsanleihen sind trotz der jüngsten Aufschläge deutlich geringer als die von US-Treasuries).
Das hat bereits jetzt einen deutlichen Einfluss auf die Preise von Bank-Aktien.
Background: Trotz der Eurozone nehmen die lokalen Banken immer noch große Quantitäten der ausgegebenen Staatsanleihen auf. Falls die Renditen des Heimatlandes dann isoliert steigen, weisen die Banken eine schwächere Bilanz aus als die Konkurrenz aus stabileren Eurozonenstaaten.
Das zeigt sich in den Kursen.
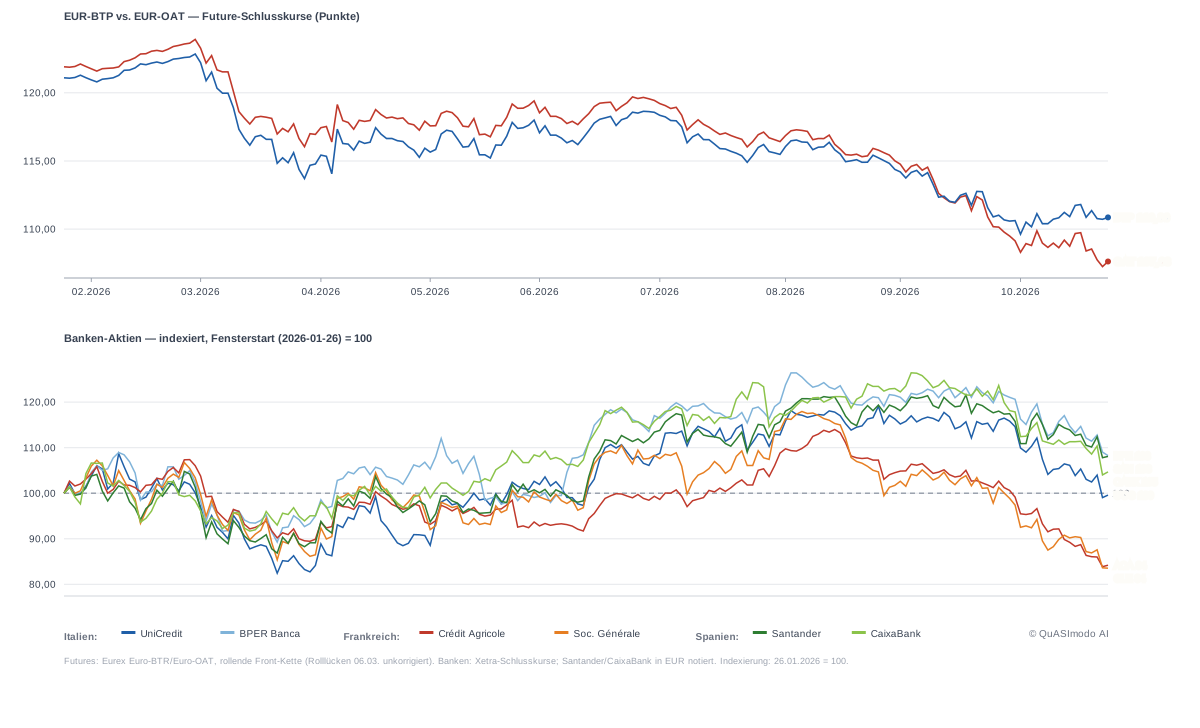
- Französische Banken (hier Crédit Agricole und Société Générale) sind bereits seit dem Sommer Underperformer. Ihre Performance läuft der Entwicklung der Staatsanleihen gewissermaßen voraus. Mit dem Fall unter 115 % für französische Staatsanleihen (OAT) beschleunigt sich die Underperformance.
- Italienische und spanische Banken spielen ein anderes Spiel. Ihre Notierungen gleichen sich im Sommer 2026. Kollektiv gehen die Aktienpreise zurück, als sich der Spread der französischen und italienischen Staatsanleihen ausweitet. Seitdem ist die Preisentwicklung französischer Staatsanleihen ein Europa-Thema. Das zeigt sich auch am Verlauf des breiteren Marktindex Stoxx 50 (Abb. 1).
Vor drei Wochen beleuchtete der Wochenbericht 40/26 zuletzt den möglichen Fallout einer europäischen Schuldenkrise 2.0. Damals war das Engagement in der Caixa beendet worden.
Tatsächlich sank der Marktpreis der Bank danach (bisher ca. 10 %). Die Abb. 2 zeigt, dass sich aktuell keine Bank mehr dem Trend entgegenstellt. Es herrscht ein sektorweiter Verkaufsdruck.
Vor drei Wochen hatte Hieronymus Banken in Down Under und Singapore als Alternative diskutiert. Nun – auch die United Overseas notiert aktuell 3,5 % niedriger als damals. Kein perfekter Safe Haven, aber immerhin.
Die damals wegen ihrer Bewertung verworfenen australischen Banken und die kanadische Toronto Dominion konnten im aktuellen Umfeld hingegen, z.T. deutlich, zulegen. Die australischen Banken unisono um mehr als 7 %, die Toronto Dominion immerhin um fast 4 %. Qualität ist aktuell gefragt, egal wie teuer.
Berichtssaison
Die abgelaufene Woche brachte eine Flut von Quartalszahlen.
- EssilorLux schoss den Vogel ab. Nach einem einfachen Managementupdate ohne neues Zahlenwerk stieg die Aktie im ansonsten schwachen Markt jeden Tag.
- SAP überzeugte mit seiner AI-Offensive. Der Aktienpreis stieg bereits im Vorfeld deutlich – musste aber am Freitag auch wieder Federn lassen. Die Aktie wird inzwischen als teuer empfunden.
- Kering enttäuschte auf ganzer Linie. Das Experiment, einen Luxuskonzern über einem Automobilvorstand in die Transformation zu zwingen, steht vor einer Bewährungsprobe. Es gelang dem CEO nicht, entscheidende Kreativ-Ressourcen zu überzeugen. Insbesondere der personelle Aderlass in den Führungsetagen drückt die Erwartungen und damit den Marktpreis. Die Aktie ist nicht mehr auf der Watchlist.
Eine Observation zum Abschluss: Die Wochenendausgabe des Handelsblatts ist Special.
- Wie deutsch bleibt Mercedes (Seiten 6-11)
- Neue Modelle verkaufen sich gut (Seite 12)
- Mit KI als Chauffeur durch den Kreuzberger Verkehr (Seite 44)
Geht mehr PR, wer nimmt so was eigentlich ernst, wenn zeitgleich Spekulationen über weitere Krisenmaßnahmen bei VW die Runde machen?