AI-Herbst
Schlägt man eine Börsenzeitung auf, scrollt durch den Feed in einem sozialen Medium
oder ruft einen der bekannten Videochannel auf, ist die Botschaft unisono: Leute,
nach dem Preisrutsch sind Technologiewerte supergünstig: Jetzt kaufen die Profis – die Zukunft ist rosarot, die Risiken sind abverkauft.
Warum aber kaufen institutionelle Adressen in diesem Umfeld hochverzinste Anleihen eben dieser
AI-Firmen? Weil genau das schlau ist? Tatsache ist, dass selbst die größten Anleiheemissionen
mehrfach überzeichnet sind, während gleichzeitig die Aktienpreise purzeln.
Das unerwartet klare Votum der Zwischenwahlen in den USA war der Brandbeschleuniger, nicht der Auslöser der massiven Korrektur von allem, was auch nur entfernt mit AI in Verbindung gebracht wird. Die Bürger stimmten auch über die Zukunft von 41 geplanten Datacenter-Projekten ab, 40 Projekte (45 % der Datacenter-Pipeline der USA) sind nun in der Warteschleife. Das setzte den Werten nochmals heftig zu.
Der geplante Börsengang von Anthropic wird wohl trotzdem stattfinden. Die Bewertung wurde aber deutlich zurückgenommen. Man versucht nun einen Verkaufspreis zu erzielen, der zumindest das Niveau der letzten Finanzierungsrunde (knapp 1.000 Mrd. $) rechtfertigt. Dafür muss die Sellside aber noch kräftig Werbung machen.
Die institutionelle Nachfrage ist auch wegen der Erfahrung mit dem SpaceX-Börsengang schwach, ein Viertel der Aktien sollen nun an Privatanleger gehen. Wir können uns schon einmal auf ein Sellside-Feuerwerk einstellen. Die Vorbereitungen laufen bereits.
Der Preisabsturz der letzten Wochen ist tatsächlich brutal.
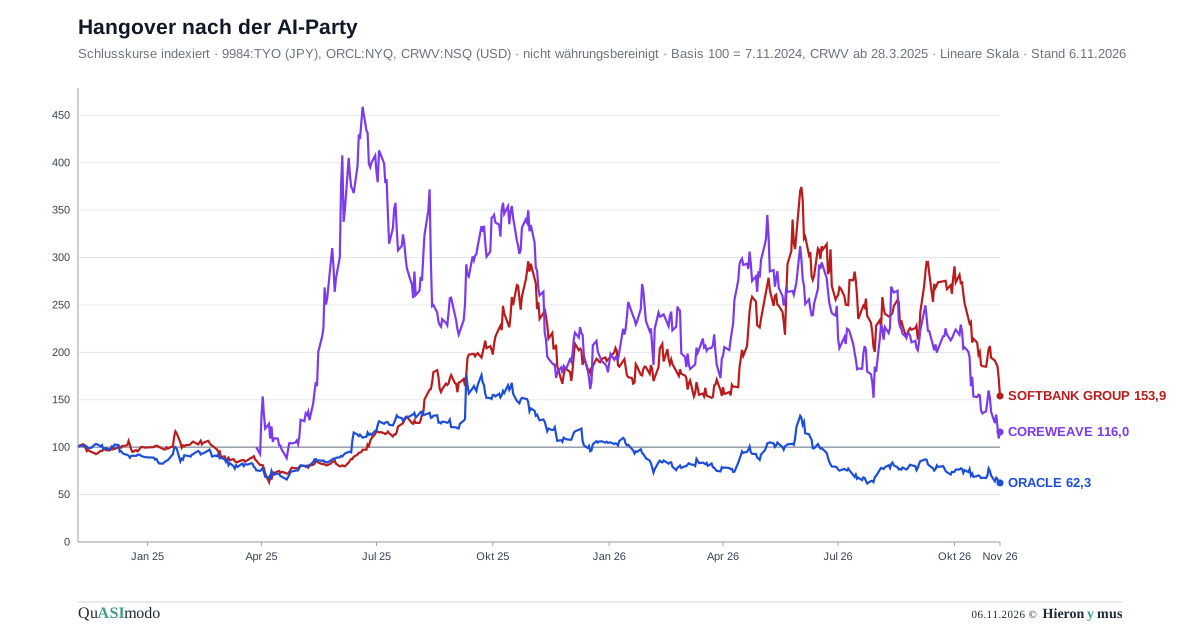
Die drei im Chart dargestellten Kursverläufe zeigen, wie das Abflauen der AI-Euphorie und exorbitante Verschuldung in einen veritablen Bewertungscrash münden. Der Aktienpreis der Softbank ist seit Anfang Juni um 59 Prozent gefallen, Coreweave notierte im Mai bei 130 $, jetzt 46 $ und Oracle muss inzwischen neue Aktien ausgeben, um seine Rechnungen bezahlen zu können; vor einem Jahr kostete die Aktie mehr als 300 $, Schlußkurs am Freitag: 116 $. Am 2. November gab der Konzern 86,2 Millionen neue Aktien aus plus eine Anleihe über 10 Milliarden Dollar – 20 Milliarden in einer Woche, der im Februar ausgegebene Plan über 45 bis 50 Milliarden für das ganze Jahr war damit an fünf Tagen abgerufen. Der Markt quittierte das entsprechend.
Keiner der drei Werte ist aktuell »günstig«, obwohl: Das KGV von Softbank beträgt gerade mal 4,2. Das niedrige KGV ist ein Proxy für eine Risikokennzahl — und die liefert nicht der Quartalsbericht, sondern der Kreditmarkt.
Tabelle 1: Der Kreditkalender des Absturzes
| Datum | Kredit-Ereignis | Oracle(*) | Coreweave(*) | Softbank(*) |
|---|---|---|---|---|
| 08.10. | Oracle-CDS auf Allzeithoch (265 bp) | −5,5 | −7,8 | −4,3 |
| 13.–15.10. | CoreWeave: Anleihen (2032) – 15 % Rendite | −8,8 | −15,5 | −9,3 |
| 21/22.10. | Schattenverschuldung der fünf Hyperscaler: 2,7 Bio. $ (Handelsblatt) | −2,8 | −10,1 | −6,9 |
| 26.10. | Meta: Aktien-Abschöpfungsplan über 95 Mrd. $ | −0,1 | +1,8 | −0,3 |
| 29.10. | Microsoft-Anleihe: 25 Mrd. $, 40 Jahre bei 6,36 % | −3,4 | −5,0 | +1,8 |
| 30.10. | Vorabdruck auf Oracles Platzierung | −6,4 | −9,7 | −6,0 |
| 02.11. | Oracle: 10 Mrd. $ Anleihe und 86,2 Mio. Aktien zu 116 $ | −8,8 | −8,6 | −1,6 |
| 03.11. | Wahltag; Meta-Anleihe 15 Mrd. $ | +5,8 | +7,2 | −3,2 |
| 04.11. | Meta-Debüt am Euromarkt: 9 Mrd. € | −1,9 | −9,9 | −6,8 |
| 05.11. | US-Arbeitsmarktdaten – Leitzinsen steigen im Dezember | −6,9 | −9,8 | −10,8 |
* Entwicklung Aktienpreis; Softbank mit einem Tag Verzug — Tokio handelt der US-Sitzung nach, die Reaktion auf ein Ereignis zeigt sich im Schlußkurs des folgenden Tages.
Der Preis des Geldes
Wer im Terminal Value verdient, ist ein Bündel Duration; ob sich die Geschichte rechnet, entscheidet der Diskontsatz, nicht der Chatbot.
QuASImodo
Die Emissionswoche hat vorgeführt, was diese Duration inzwischen kostet: Microsoft — Rating besser als der US-Staat — zahlte 6,36 Prozent auf 40 Jahre, Meta 7,53 Prozent auf 30, Oracle 8,67 Prozent auf 20 Jahre, entsprechend einem Spread von 335 Basispunkten zu US-Treasuries, das ist Junk-Niveau. Meta legte am Mittwoch seinen ersten Euro-Bond auf — 9 Milliarden über sechs Tranchen, die längste mit 38 Jahren bei rund 6,5 Prozent – ja Euro-Anleihen sind für die Hyperscaler extrem attraktiv – aber wehe, wenn der Euro gegenüber dem US-Dollar nachhaltig aufwertet. Softbank hatte bereits im September in den USA eine Anleihe ausgegeben, zu 9,75 Prozent, der größte Junk-Bond-Deal aller Zeiten (Handelsblatt, 5.11.2026). Dabei war die US-Emission nur ein Datum unter vielen. Softbank hat die globalen Anleihemärkte angezapft, wie kein anderes Unternehmen. Die hochpreisigen und hochvolumigen Anleihen wurden bereitwillig gezeichnet. Im Ergebnis haben institutionelle globale Adressen nun die zweifelhafte Ehre, erstklassige Gläubiger eines höchstwahrscheinlich bereits überschuldeten Unternehmens zu sein. Das Wohl von Softbank hängt an einem Datum: Dem Börsengang von OpenAI. Platzt oder floppt dieser, kann der Konzern die OpenAI-Anteile nicht mehr als Collateral benutzen und das Schulden-Kartenhaus fällt unmittelbar in sich zusammen.
Die Sicherheiten-Frage
Die OpenAI-Beteiligung ist nur eine offene Baustelle der Softbank. Arm ist die zweite. Softbank-CDS (5 Jahre) handeln bei etwa 460 Basispunkten. Der Kreditmarkt taxiert die Holding bereits wie einen Default, ohne dass einer eingetreten wäre.
Das liegt weniger an der Menge ausgegebener Schuldtitel, sondern am Deckungsstock: Softbank hatte die Arm-Holding mit der klaren Absicht an die Börse gebracht, deren »inneren Wert« zu heben und die Marktkapitalisierung für eine Neubewertung der Beteiligung als Collateral heranzuziehen. Softbank hält weiter 90 Prozent der Arm, das ist der größte Posten in den adjustierten Holdings der Gruppe. Das Problem: Arm ist seit Ende Juni um 51 Prozent gefallen. Die von Softbank zuletzt ausgewiesene Beleihungsquote von 13 Prozent ist damit eine Zahl von vorgestern; mechanisch gerechnet liegt sie näher an 20. Am 10. November legen die Bücher die aktuelle Zahl offen.
Die Zerlegung des Ausverkaufs hat damit drei Schichten: Im Oktober tat der Kreditkalender die Vorarbeit, die Emissionswochen lieferten die Kostenarithmetik, das Makro legte den Zinsschock obendrauf. Die Wahl lieferte das Narrativ — und eine Klammer um 40 Datacenter in der Warteschleife. Der nächste Datenpunkt kommt am 10. November, wenn Softbank seine Bücher öffnet. Unter voyeuristischen Vorzeichen wartet Hieronymus gespannt auf dieses Datum. Je höher die Beleihungsquote, desto heftiger dürfte der gesamte japanische Aktienmarkt reagieren. Softbank ist ein Index-Schwergewicht.
Oracle lässt grüßen
Ein Blick auf den Preisverlauf der Oracle-Aktie in der Abb. 1 ab Oktober 2025 zeigt, welchen Weg Softbank und andere AI-Titel noch vor sich haben könnten. Der Aktienpreis von Oracle halbierte sich damals im Verlaufe eines Jahres ohne erkennbare Panikverkäufe. Die damalige Ursache: Oracle unterzeichnete im Rahmen des Stargate-Projekts einen Vertrag mit OpenAI im Wert von etwa 300 Milliarden US-Dollar, um in den Jahren 2027 und danach gigantische Rechenkapazitäten bereitzustellen. Die notwendigen Investitionen fraßen den operativen Cashflow. Allein die Perspektive auf einen negativen Cashflow ließ den Aktienpreis purzeln.
Wie es scheint, haben Investoren daraus gelernt. Anders ist das Orderbuch-Paradox nicht zu erklären.
Das Orderbuch-Paradox
Das Paradox dieser Woche: Der Absturz der Bewertungen an den Aktienmärkten fand am Anleihemarkt keine Entsprechung. 67 Milliarden Dollar Angebot standen Kaufaufträge über 290 Milliarden Dollar gegenüber, jede Tranche mehrfach überzeichnet. Die Anleger flüchten nicht vor den AI-Unternehmen oder deren Bonität — sie tauschen die Risikoklasse: Der Bond bekommt das Geld, die Aktie ist abdinglich und die Absicherung holt man vom CDS-Markt. Kauf im Kredit, Verkauf im Kurs — der Equity-Absturz ist, korrekt betrachtet, die Arbitrage-Transaktion der Anleihezeichner.