Black Week Edition
Samstag morgen, Deutschlandfunk. Fast zur Primetime um kurz vor 7 Uhr ein Interview mit einem »Chefanalysten« von CMC Markets. Das Thema: Der Crash. Wenn in den Medien prominent Finanzmarktentwicklungen diskutiert werden, ist eine Übertreibung nicht weit.
Auf der anderen Seite öffnen allgemeine und unspezifische Preisabschläge Stock-Picking-Chancen.
Sind die Aktienmärkte überverkauft? Ja. Haben die Bullen kapituliert? Vermutlich nein. Ist die Zeit für Käufe zu Unrecht verprügelter Aktien gekommen? Vielleicht.
Zuerst die Fakten. Der Preisverfall der letzten Woche ist außergewöhnlich.
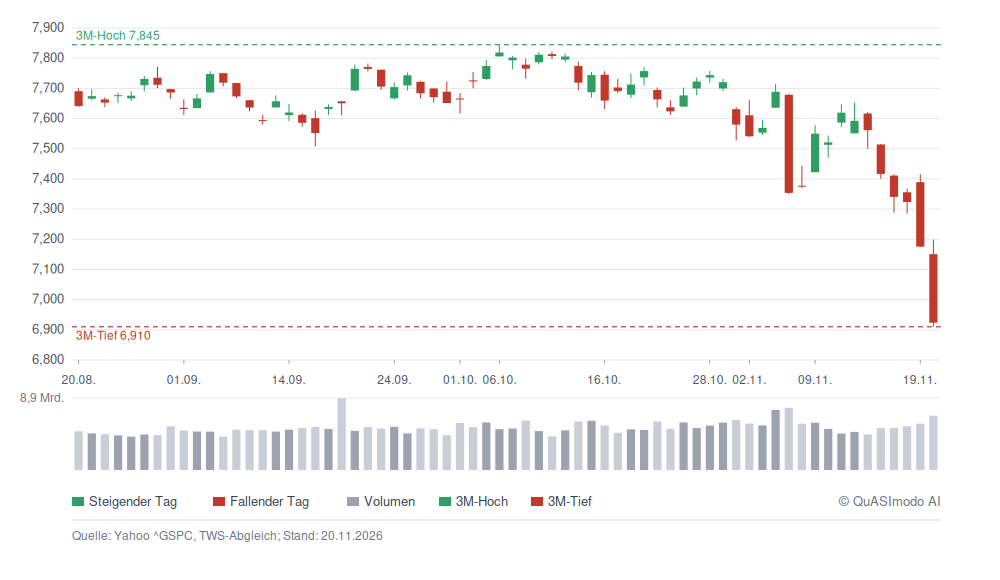
Dazu muss man wissen: Der Chart endet mit dem Monatsverfall für Optionen. Der Verfallstag fällt zusammen mit dem Schließen der Bücher der großen Banken und dem Beginn der Black Week, in der die gesamte Nation sich auf das Truthahn-Essen am Donnerstag vorbereitet, um danach dem kollektiven Konsumrausch am Black Friday zu fröhnen. Der starke Preisverfall zum Wochenschluss darf also nicht überbewertet werden.
Es ist trotzdem ein Warnsignal, dem man in der ersten Näherung mit Statistik begegnet. QuASImodo war begeistert. Saisonalitätsmuster für die Aktienmärkte bestimmen!
Tatsächlich sind negative Preisentwicklungen beim S&P 500 im November die Regel. Etwa ein Drittel aller Observationen waren negativ.
Tabelle 1: Wochen nach Thanksgiving in den 26 Select-Jahren (Stand: 31.12.2025)
| Woche ab Thanksgiving | 1 | 2 | 3 | 4 | 5 | Jahresende |
|---|---|---|---|---|---|---|
| Median | +0,5 % | +1,2 % | +1,4 % | +1,7 % | +1,6 % | +1,4 % |
| Spannweite | -4,4/+7,3% | -7,6/+8,5% | -6,2/+9,1% | -5,4/+12,0% | -6,9/+13,2% | -5,4/+13,0% |
| Positive Jahre | 65 % | 73 % | 69 % | 65 % | 73 % | 73 % |
Unter der Annahme, dass sich die Marktpreise in der kommenden Woche in der Summe nicht verändern, würde der November allein einen Preisabschlag von mehr als acht Prozent verbuchen. Gemäß QuASImodo wäre das »tiefstes Select Terrain«. Und weiter:
- Tiefer als 5 % unter 1. Nov waren nur 5 Jahre: 1973, 1974, 2000, 2007, 2008. Dort bis YE: nur 40 % positiv, Median −0,2 %, Spanne −2,2 bis +3,6 %.
- Die milden Jahre (< 5 %) liefern dagegen 81 % positiv, Median +1,7 %.
- Konsequenz: Die 73-%-Obergrenze der Gesamtauswahl gilt für 2026 nur bedingt; der realistischere Anker ist die 40-%-Teilmenge — die Ausnahmen 2007/08, wo der Dezember die Wende einleitete.
- Eine Christmas-Rallye kann man statistisch abschreiben.
- Die gute Nachricht: Ein zweites Christmas Massacre wie 2018 ist statistisch sehr unwahrscheinlich. Der November hat die Preisbewegung des Dezember 2018 bereits abgearbeitet.
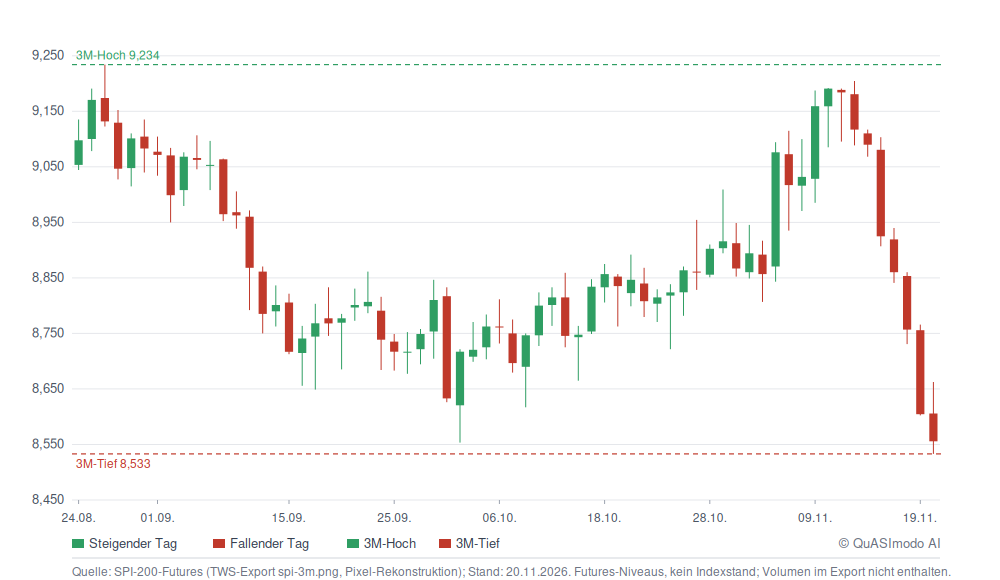
Der australische Aktienmarkt reagiert auf übergeordnete Krisentendenzen besonders sensibel. Bei den großen Korrekturen in den Jahren 1998, 2000 und 2007 war ASX ein guter Vorlaufmarkt. Die aktuelle Entwicklung läuft dort ebenfalls gehebelt. Das ist kein gutes Zeichen.
CSL-Handelsstrategie
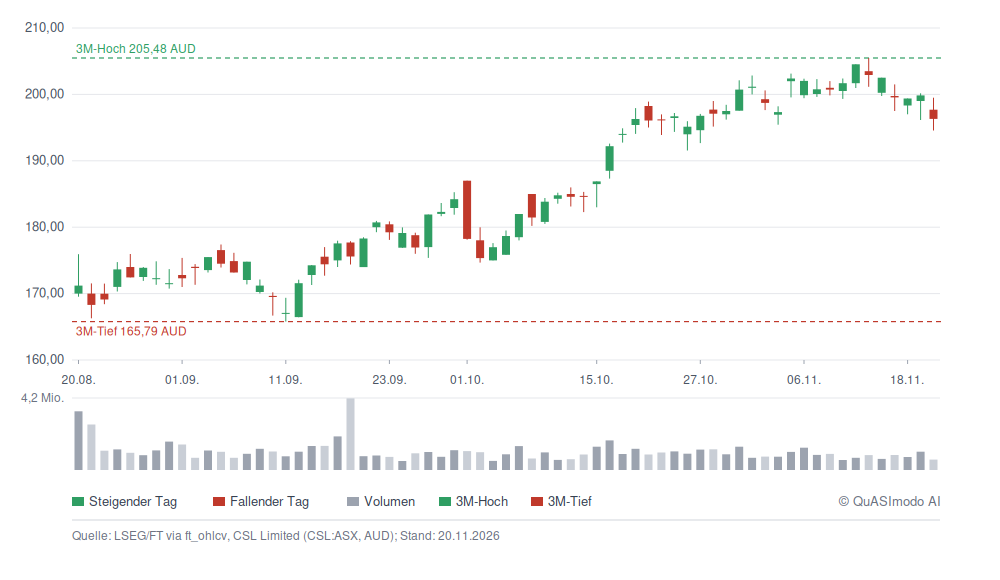
Die aktive CSL-Handelsstrategie ist von dem allgemeinen Kursrutsch (noch) weitgehend ausgenommen. Der Aufwärtstrend wurde zur Seite verlassen. Das ist für die Stillhalterstrategie ideal.
Prysmian: zurecht gehypt, jetzt rechenbar
Der Kursrutsch der letzten Woche öffnet Chancen, zurecht gehypte Werte zu einem vernünftigen Preis einzusammeln. Prysmian ist ein gutes Beispiel hierfür. Der weltgrößte Kabelhersteller ist das Bollwerk des Westens gegenüber einer aggressiven chinesischen Konkurrenz. Es ist eine dezidierte transatlantische Wette. Nach den Zwischenwahlen und den sich nun herausbildenden schärferen Abgrenzungen zu China (Stichwort: Digitaler Kalter Krieg) hat dies eine deutlich verbesserte Perspektive. Hinzu kommt: Prysmian hat sein Headquarter in Milano. US-Exposure ohne Währungsrisiko: Das Engagement notiert in Euro; das Währungsrisiko der Firma wäre ein Fall für Investitionsrisiken. Der Aktienkurs steht 36,1 % unter seinem Mai-Hoch. Die Kabel-Kohorte fiel gleichsinnig (Nexans −29,0 %, NKT −22,4 % vom Peak) — alle sitzen im Abschwung im gleichen Boot. Seit Jahresbeginn bleibt Prysmian mit +16,3 % klarer Outperformer der Triade.
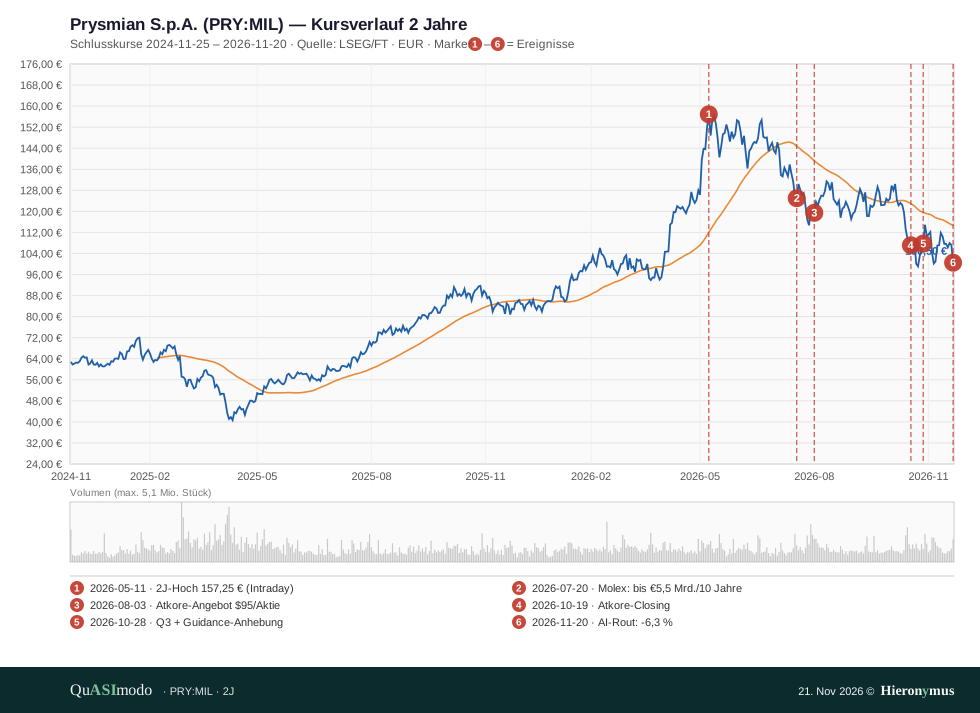
Die Preisabschläge folgen einer anderen Logik als der scharfe Preisabriss bei den australischen und US-amerikanischen Standardwerten. Die aktuelle Bewertung kommt dem „Fair Value“ einer fundamentalen Bewertung recht nahe. Die QuASImodo FCF-Bewertung ermittelt aus der Guidance-Mitte 107,5 € (siehe Equity-Report). Das Management hat die Guidance Ende Oktober angehoben (EBITDA 3.075–3.125 Mio. €, FCF 1.750–1.850 Mio. €), und der Molex-Rahmenvertrag sichert das Datacenter-Bein mit bis zu 5,5 Mrd. € über zehn Jahre.
Der Wert ist keine dezidierte Datacenter-Wette, profitiert aber direkt hiervon. Das eigentliche Thema ist die Elektrifizierung der globalen Wertschöpfungsketten. Prysmian glänzt mit frischen Konzepten in diesem eigentlich stinklangweiligen Geschäft.