Kempten – Isny
Die historische Bahnstrecke zwischen diesen beiden Orten zeigt exemplarisch Chancen und Risiken des derzeitigen AI-Booms. Dort fahren heute Radenthusiasten und Touristen durchs wunderbare Allgäu. Geplant war es anders. Die aktuellen Zahlen von Nvidia beschwören heutige AI-Phantasien. Vieles ähnelt aktuell dem Boom der Gründerzeit. Diese ging bekanntlich abrupt im Wiener Börsenkrach unter.
Die Berichtswoche verbrachte Hieronymus größtenteils mit einem Rad-Ausflug in die Bergwelt im Süden der Republik (Komoot). Zuerst entlang der Iller von Ulm nach Kempten (Flussradweg), dann der Rottach folgend ins Allgäu und schließlich mit der Weissach im Blick in die großen Täler des Bregenzer Waldes. Ganz zum Schluss wartete die Fluh. Eine alte Alpe, heute ein schickes Dorf oberhalb von Bregenz. Erreichbar über die Fluhstraße. Zuerst gehts mit 29 Prozent Gefälle ins Tal, dann mit 20 Prozent Steigung ins Dorf. Das ist ein guter Fitness-Test, wenn man ohne Strom und mit Gepäck unterwegs ist.
Ein gutes Teilstück der Strecke führte auf der alten Bahntrasse Kempten – Isny. Dort fahren längst keine Züge mehr. Die Strecke zeigt schön, welches Schicksal einigen Datacenter-Projekten droht. Die Gründerzeit war – wie die Gegenwart – gespickt mit Versuchen, möglichst viel Geld zu möglichst vorteilhaften Konditionen in Infrastrukturprojekte umzuleiten. Fast jedes Mittel war damals Recht, Investoren anzulocken. Entweder mit niedrig verzinsten Darlehen oder (besser) über Eigenkapital. Investoren jeglicher Couleur verloren im und nach dem Wiener Börsenkrach viel Geld, manche auch Haus und Hof, weil viele Projekte schlicht unrentabel waren.
In dieser Woche legte Nvidia Quartalszahlen (Q2/27) vor. Das Wichtigste war nicht die herausragende Marge, der auf Jahresbasis verdoppelte Umsatz oder die nochmals aufgemotzten AI-Perspektiven. Der Fokus richtet sich auf die Metamorphose eines Herstellers von Graphikkarten zu einem vollumfänglichen Investmenthaus, eines Konglomerats bzw. einer Private-Equity-Company. Passend dazu beginnt Nvidia mit der Ausschüttung von Dividenden.
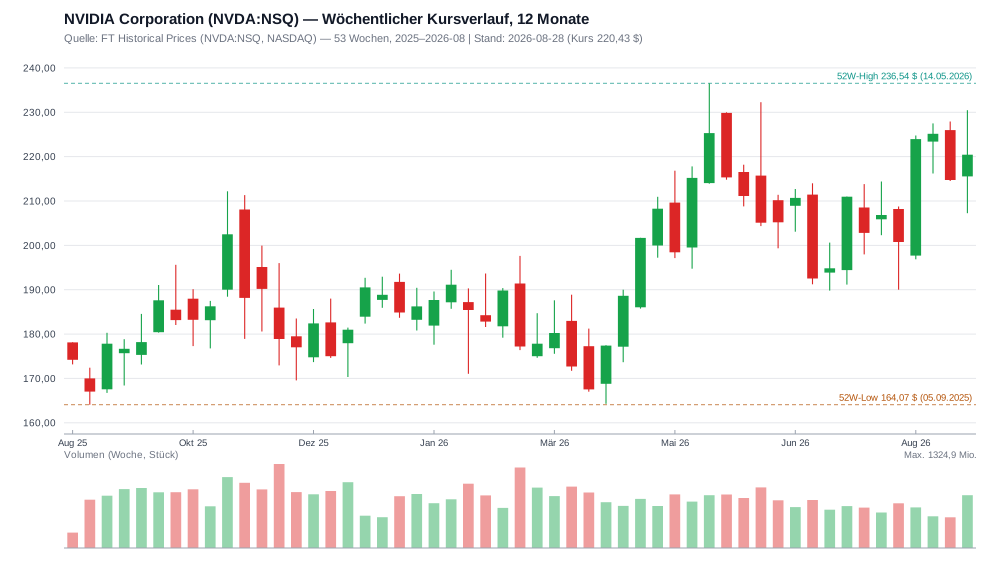
Die Bilanz weist 99 Milliarden Dollar an Equity-Investitionen aus, dazu 25 Milliarden zugesagtes Eigenkapital. 63,4 Mrd. $ davon waren am 30. Juni börsennotiert — und an der Spitze steht der einstige Rivale Intel, bei dem Nvidia im September 2025 sich mit fünf Milliarden USD beteiligte und dessen Position heute knapp 30 Mrd. $ wert ist. Dahinter SpaceX mit 21 Mrd. $ (122,8 Millionen Aktien) und CoreWeave mit 4,7 Mrd. $ — ein Kreislauf im besten Sinne: Nvidia hält das Eigenkapital der Neocloud und mietet sich deren Rechenkapazität per Abnahmevertrag bis 2032 zurück (Wert: 6,3 Mrd. $/a). Die private Seite ist mindestens genauso spannend: Eine Beteiligung an OpenAI über 30 Milliarden, bis zu 10 Milliarden an Anthropic, 5 Milliarden in Sutskevers Safe Superintelligence — und CFO Kress erklärt unumwunden, dass rund ein Viertel des Umsatzes 2027 aus AI-Labs stammt, die Nvidia über die eigene Bilanz stützen. Dass im abgeschlossenen Quartal zudem 7,8 Milliarden Mark-to-Market-Gains (H1/26: 23,7 Milliarden) das GAAP-Ergebnis aufhübschen, ist Ergebnis des eloquenten Financial Engineerings der Firma.
Tabelle 1: Börsennotierte Positionen (13F Q2 2026, Stichtag 30.06.2026)
Gesamt 63,4 Mrd. USD (8 Positionen; 36,9 Mrd. davon unter Short-Term-Lockup).
| Position | Marktbewertung | Aktien | Erwerb (Kosten) | Wert seit Erwerb |
|---|---|---|---|---|
| Intel | 29,99 Mrd. | 214,8 Mio. | 5,0 Mrd. (09/2025, ~4%) | >5× |
| SpaceX | 20,98 Mrd. | 122,8 Mio. (Class A) | IPO 05–06/2026 | neg. Performance |
| CoreWeave | 4,70 Mrd. | 47,2 Mio. | ~2,0 Mrd. (7%, IPO) + 2,0 Mrd. (01/2026) | >2× |
| Coherent | 3,07 Mrd. | 7,8 Mio. | n.n. | n.n. |
| Nokia | 2,21 Mrd. | 166,4 Mio. (ADR) | ~1 Mrd. (10/2025) | ~2× |
| Synopsys | 2,15 Mrd. | 4,8 Mio. | 2,0 Mrd. (12/2025) | ~1,1× |
| Nebius | 329 Mio. | 1,2 Mio. (Class A) | n.n. (03/2026) | n.n. |
| Generate Biomedicines | 14 Mio. | 0,8 Mio. | n.n. | n.n. |
Tabelle 2: Private Beteiligungen / AI-Ökosystem (Non-marketable 47,9 Mrd., 13F-frei)
| Deal | Commitment | Datum | Anmerkung |
|---|---|---|---|
| OpenAI | 30,0 Mrd. $ | 02/2026 | Teil einer ~110-Mrd. $ Finanzierungsrunde |
| Anthropic | 10,0 Mrd. $ | 11/2025 | zusammen mit 5 Mrd. von Microsoft; Bewertung 350 → 965 Mrd. (07/2026) |
| Safe Superintelligence (Sutskever) | 5,0 Mrd. $ | 07/2026 | FT-Berichterstattung |
| xAI | 2,0 Mrd. $ | 10/2025 | 20-Mrd.-Runde: 7,5 Mrd. Equity + 12,5 Mrd. Debt-SPV (GPU-Käufe) |
| SB Energy (SoftBank-Tochter) | 1,5 Mrd. $ | 08/2026 | zum PORTS-Pike-Deal (OpenAI, 4,25 GW); + 105-Mrd.-LPS-Backstop |
| Mistral (FR) | 1,7 Mrd. € | 09/2025 | Series C, Bewertung 11,7 Mrd. € |
| UK-VC-Allianz (Accel u.a.) | 2,0 Mrd. £ | 09/2025 | u. a. Wayve; verteilt über Partner-VCs |
| Nscale (UK) | 433 Mio. $ | 10/2025 | via SAFE |
| Neura, ElevenLabs, Black Forest Labs, Cohere, Perplexity, Hugging Face | n.n. | — | ohne Primärbeleg, unbestätigt |
Nvidia ist komplex mit dem Musk-Imperium verwoben – Beteiligungen an SpaceX und xAI. An Groq zahlt Nvidia allein im abgelaufenen Quartal 2,9 Mrd. $ für eine nicht-exklusive Inferenz-IP; bezahlt wird ein Lizenzzugang, kein Anteil.
Zwar muss auch Hieronymus den Hut ziehen vor der ausgeklügelten Unternehmensstrategie, die einerseits auf einer Dominanz der gesamten AI-Wertschöpfungskette fußt, andererseits über die mannigfache Diversifizierung bereits Vorkehrungen trifft, wenn der technische Fortschritt bzw. die geopolitische Realität den eigenen technologischen Vorsprung obsolet macht.
Dieser Teil des Unternehmens sorgte auch diese Woche wieder für Schlagzeilen. Man sichert sich Zugriff auf die Manpower des AI-Start-ups Poolside (Laguna LLMs), verhandelt mit Perplexity über eine Beteiligung und will Hugging Face, das GitHub für LLMs, übernehmen. Geld spielt keine Rolle.
Zurück zur Allgäu-Radtour und der Bahntrasse Kempten–Isny. Das Kapital der Gründerzeit war nicht nur durch Werben und Überzeugen zusammengebracht worden. Basis für alles war die Konzession. Wer eine Bahnlinie baute, bekam das Exklusivrecht für diese Strecke, eine staatlich garantierte Verzinsung des eigenen Kapitals – und der Staat erhielt im Gegenzug das Recht, die Linie jederzeit zum Aktienkurs zu erwerben. Preußen nutzte dieses Erwerbsrecht ab 1876 (nach dem Wiener Börsenkrach) systematisch aus; in den 1890er-Jahren lagen die meisten privaten Linien in Staatsbesitz. Wer die Garantie verkauft hatte, dem gehörte am Ende die Strecke. Die Garantie war kein Sicherheitsinstrument, sondern das eigentliche Eigentumsinstrument.
Nvidia stellt diesen Mechanismus in privater Regie nach. Die 25 Milliarden Dollar zugesagtes Eigenkapital aus der Bilanz sind die Zinsgarantie von heute: Sie stützen OpenAI, Anthropic, die Neoclouds, den PORTS-Pike-Ausbau mit einem 105-Milliarden-Backstop. Der Sechs-Milliarden-Abnahmevertrag bei CoreWeave ist der garantierte Verkehr der Konzessionsstrecke – take-or-pay bis 2032. Und die 99 Mrd. USD Beteiligungen sind das Erwerbsrecht selbst: Das Unternehmen kauft systematisch jene Strecken ein, deren Finanzierung es selbst mit seinen Garantien getragen hat. Chips, Silizium, Neoclouds, AI-Labore, am Ende selbst der Strom – jede Stufe der westlichen Wertschöpfungskette hat jetzt einen Equity-Anker bei der nächsten. Wer die gesamte Kette dominiert, hält nicht nur eine starke Position. Er hält den Kontrakt, die Konzession. Und das ist Nvidia.
Die Analogie hat einen Haken. Eine preußische Konzession lief hundert Jahre; der Boden unter der Schiene behielt seinen Wert. Ein Grafikchip ist im übernächsten Quartal möglicherweise bereits eine (wertlose) Altlast. Zweitens: Preußen finanzierte mit Steuergeldern, nutzte eine externe Geldquelle als Machtinstrument. Nvidia garantiert das Vendor Financing aus demselben Cashflow, den die von ihm finanzierten Käufer produzieren.
Dazu ändert sich an der Strecke selbst die Technologie. Die Eisenbahn war technologisch stabil – ihre Züge nutzen über Generationen dieselben Gleise. AI-Modelle ändern sich in Monaten: Ein Qwen3.8-27b, das heute auf einem lokalen Rechner läuft, leistet mehr als ein Frontier-Modell im Rechenzentrum vor sechs Monaten. Hinzu kommt: Es stehen bereits zwei Hersteller Gewehr bei Fuß, die Strecke preiswert und massenhaft ganz zu umgehen: Xiaomi hat für den Herbst einen leistungsstarken AI-Cube angekündigt, ausschließlich mit Komponenten aus China, Apple wird ab Oktober einen Consumer-Rechner für Frontier-Workloads anbieten. In der historischen Analogie bieten beide Hersteller Autobahnen und Luxuskarossen zur freien Nutzung gegen einen kleinen Obolus an.
Der Konzessionär von 1876 besaß den Zugang zu Strecken, an denen niemand vorbeikam (wie Kempten – Isny). Das Investmenthaus von 2026 besitzt den Zugang zu Rechenleistung, die in sechs Monaten möglicherweise niemand mehr braucht – und versichert sie selbst.
Ja – es ist vertrakt. Genau darin liegt wohl das größte Risiko. Alles ist so intensiv miteinander verzahnt, dass niemand die Komplexität wirklich übersieht. Und damit wären wir dann wieder in vertrauten Gewässern. Das war 2007 schließlich auch so.
Qwen 4 – Preview
Alibaba feuert gerade aus allen Rohren. Nachdem vor einer Woche Qwen3.8-27b veröffentlicht wurde (mit einer offenen Lizenz), kam nun Qwen3.8-Flash-Next-180b heraus. Offiziell als Preview für Qwen4 angekündigt und bereits mit einer eingeschränkten Lizenz versehen. Privat kann das Modell weiter heruntergeladen (> 100 GB) und betrieben werden. Eine kommerzielle Nutzung ist aber nicht mehr erlaubt. Wer keinen eigenen AI-Rechner hat, muss das Modell über die Alibaba-Cloud oder einen lizenzierten Anbieter ansprechen. Die Monetarisierung von AI schreitet auch im Hause Alibaba voran.
Die Leistungsdaten des neuen Modells sind so phantastisch, dass für den Herbst eine Sonderkonjunktur für passende AI-Computer absehbar ist. Insbesondere wenn Xiaomi mit den bekannten Kampfpreisen den Markt aufmischt. Hieronymus wird das neue Modell in der kommenden Woche implementieren. Der Quasimodo-Assistent wird auf eine weitere Fortbildung geschickt.
Kleines Detail am Rande. Die Einordnung der Unternehmensstrategie von Nvidia in den Kontext des Eisenbahn-Kontrakts wurde sowohl dem Quasimodo AI als auch dem DeepSeek-Chatbot aufgegeben. DeepSeek antwortete sofort mit der Vanderbilt-Analogie. Dem Magnaten gehörte im 19. Jahrhundert das Eisenbahnnetz in den USA, Fabriken zur Montage von Zügen und auch Kohleminen für den Brennstoff. Quasimodo dachte länger nach und kramte die Analogie zur Bahnkonzessionsstrategie in Deutschland (speziell Preußen) hervor, die Chancen und Risiken korrekt in den historischen Kontext setzt. Die bisherigen Lehrstunden fielen offenbar auf fruchtbaren Boden.
Integral Diagnostics: Das Mai-Signal hält
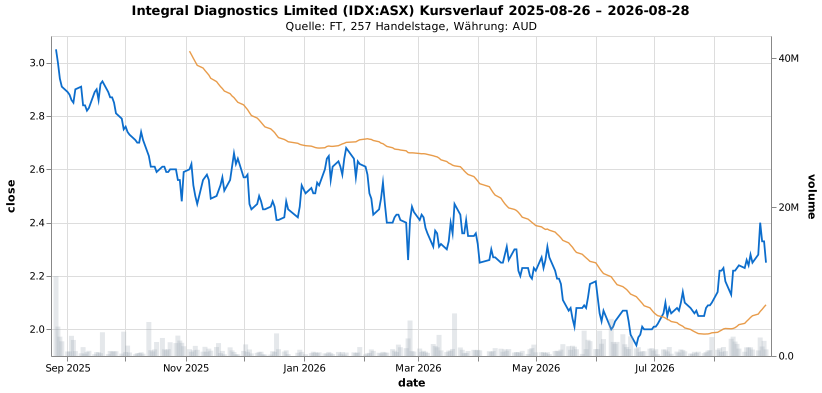
Integral Diagnostics (ASX: IDX) ist der zweitgrößte Anbieter diagnostischer Bildgebung in Australien – der letzte unabhängige Player, seit I-MED an Jardine Matheson ging. In der Nacht von Montag auf Dienstag präsentierte das Unternehmen seine Jahreszahlen (In Australien ist Winter…). Die FY26-Zahlen bestätigen die Analyse aus dem Mai (Wochenbericht 22/26): Umsatz +25,6 %, EBITDA +30,3 % bei 20,9 % Marge, Free Cash Flow +30,7 %, Net Debt/EBITDA von 2,6x auf 2,3x, Gesamtdividende 9,3 ct.
Die Diskrepanz bleibt: I-MED wurde mit ~14,2x EBITDA verkauft, IDX steht bei 9,3x – bei besserer Marge und geringerer Verschuldung. Am Ergebnis-Tag +5,3 %, seitdem Konsolidierung auf 2,25 A$ (inkl. Dividendenabschlag 0,086 A$) – über der 50-Tage-Linie, 52-Wochentief (1,91) abgearbeitet.