Tankrabatt, Krypto und SmartGlasses
Eigentlich wäre der Hexensabbat am vergangenen Freitag das Top-Thema gewesen. Statt dessen: 21 Uhr – Friedrich Merz verkündet den Tankrabatt 3.0 – per Mail. Getreu dem Motto: Wir haben zweimal erkannt, dass so was nicht wirkt, beim dritten Mal klappt’s bestimmt. Das ist ähnlich wie bei EssilorLuxottica: Tolle, zukunftsfähige Produkte, aber eine Familienfehde überdeckt alles und treibt die Bewertung immer weiter in den Keller. Positiv heben sich Ethereum und Bitcoin ab, die beide charttechnische Kaufsignale ausgebildet haben.
Das Coverbild ist wahl.land/berlin entnommen. Es steht Pate für das aktuelle Versagen der Bundespolitik. Der voraussichtliche Wahlsieger in der Hauptstadt, die Linke, zeichnet neben einer progressiven Wohnungspolitik auch ein modernes »Stadtbild«, viel Bewegung im öffentlichen Raum, kaum private Fahrzeuge – und ein »Kiez-Cafe« für jeden Stadtteil.
Alles bezahlbare Vorschläge. In der bürgerlichen Presse – und leider auch im öffentlich rechtlichen Rundfunk – wird dagegen auf die Enteignungsfrage für Wohngesellschaften und den latenten Antisemitismus kapriziert. Dabei schreit die Unterstützung des faschistischen Staat Israel durch die etablierten Parteien zum Himmel. Die Linke ist die einzige Partei, die diese Diskussion in der gebotenen Breite führt. Sie zahlt leider einen hohen Preis dafür. Gleiches gilt für die Wohnungspolitik. Die Linke will den Volksentscheid für eine Enteignung großer Wohnungsgesellschaften (26.9.2021) umsetzen. Ja – in Berlin werden die übrigen Parteien (die Grünen eingeschlossen) auch für ihr Versagen in dieser Angelegenheit abgestraft. Der Deutschlandfunk nennt das „Comeback des Sozialismus“, Hieronymus sieht eine Annäherung an Wien, einer der lebenswertesten Städte der Welt, dank eines hohen Anteils kommunaler Wohnungen.
Kommen wir zur vermutlich peinlichsten Entscheidung einer Bundesregierung überhaupt: Der »Tankrabatt 3.0«. Der erste Tankrabatt der Ampel-Regierung diente der Entlastung von Vielfahrern und war ausdrücklich als Ergänzung des damaligen 9-Euro-Tickets konzipiert. Letzteres sicherte preiswerte Mobilität für alle.
Der zweite Tankrabatt, von Mai bis Juni 2026 kostete 1,6 Mrd. € und half Vielfahrern und Besitzern
von SUVs. Wer sich umweltbewusst verhielt, also Bahn fuhr oder mit Solarstrom, ging leer aus – er zahlte bzw.
zahlt die Zeche aber über die allgemeinen Steuern.
Der dritte Tankrabatt wird mit 2,5 Mrd. € nochmals teurer. Es profitiert wiederum das mit fossilen
Automobilen fahrende Klientel der CDU. Willkommen an den Fleischtöpfen, meine Damen und Herren. Wundern Sie
sich aber bitte nicht, wenn alle übrigen bei den Wahlen ihr Kreuz an der vermeintlich falschen Stelle machen.
Surprise: Krypto meldet sich zurück
In der Berichtswoche erhöhte die FED erwartungsgemäß die Leitzinsen. Das Signal: Die Inflation in den USA ist weiterhin außer Kontrolle, eine Politik der stillen Hand ist nicht mehr hilfreich. Über zwei Jahre hatte die FED – auch wegen ständiger Attacken aus dem Oval Office, trotz kontinuierlich steigender Marktzinsen die Leitzinsen selbst konstant gelassen.
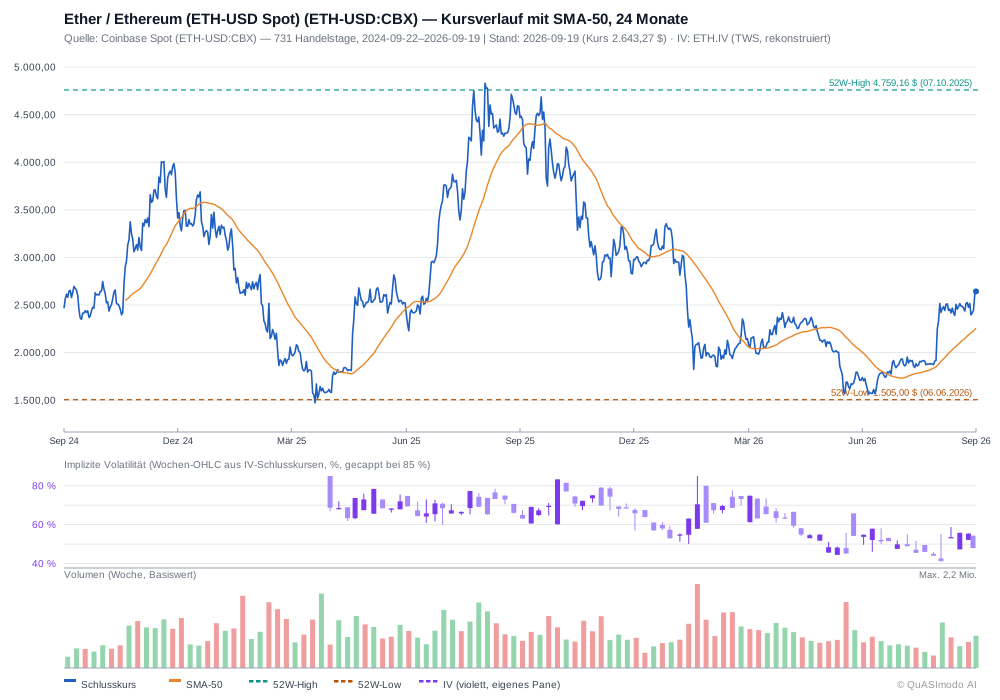
Vordergründig zeichnet sich ein neuer Zyklus für Ethereum ab. In Abwesenheit belastbarer »Fundamentals« dominiert die Charttechnik das Preisgeschehen. Der Abwärtstrend ist klar abgeschlossen, der Preis von Ethereum hat sich oberhalb der 50-Tageslinie eingerichtet und ist nun über das Maximum der letzten Welle im April geklettert: Ein klares Kaufsignal.
Es gibt einen Spielverderber: Die Volatilität. Diese geht beständig zurück. Im Aufwärtszyklus 2025 war die Volatilität deutlich höher. Dies ist beim Bitcoin sogar noch ausgeprägter.
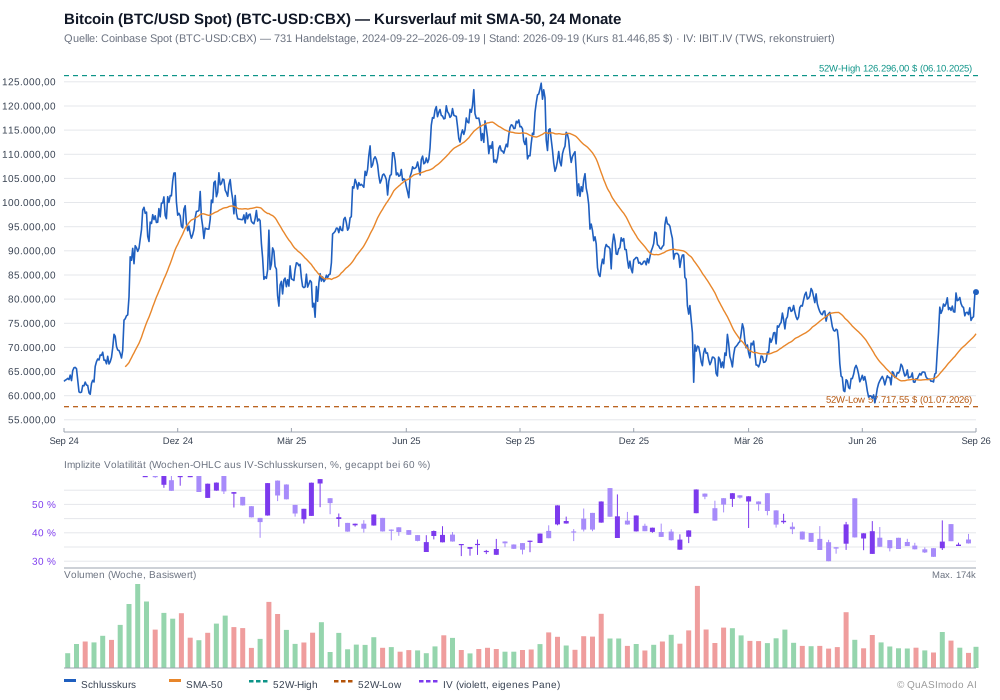
Dies kann als zurückgehendes Interesse an den beiden Krypto-Assets interpretiert werden oder als Prozess der Normalisierung. Im Rahmen der gerade ruhenden Bitcoin-Handelsstrategie war der anhaltende Preisdruck in Kombination mit zurückgehenden Volatilitäten und zurückgehenden Handelsvolumina des IBIT-ETF der Grund der Aussetzung.
Das neue Kaufsignal und (bei Ethereum) die Kombination mit einem steigenden Handelsvolumen bei zumindest akzeptablen Volatilitäten liefert einen Anlass, die Handelsstrategie zu reaktivieren. Sie wird allerdings an die veränderte Finanzmathematik angepasst. Der ursprüngliche Ansatz, Optionen mit einem Delta von 0,1 zu veräußern, passt bei sehr hohen Volatilitäten.
Wenn die Volatilität auch bei steigenden Marktpreisen nicht anspringt, fehlen einfach spekulative Adressen. Diese waren in der Vergangenheit für starke Preisausschläge verantwortlich.
Aktuell glänzt die Assetklasse Krypto wegen ihrer geringen Korrelation zum Aktienmarkt. Das klare charttechnische Kaufsignal ist allzu verführerisch. Die Positionsgröße ist entsprechend (klein) zu wählen, damit man nicht den Rufen der Sirenen zum Opfer fällt.
EssilorLuxottica: Geniestreich oder Griff ins fallende Messer?
Es waren einmal zwei Unternehmen, die sich dieselbe Nase teilten. Essilor schliff die Gläser, Luxottica besaß die Marken und einen Laden an jeder Ecke — 2018 heirateten die beiden für rund 50 Milliarden Euro. Heraus kam EssilorLuxottica (EL): das einzige Unternehmen, das die gesamte Wertschöpfung kontrolliert, vom Rezept des Augenarztes bis zur Sonnenbrille auf der Nasenspitze. Linsen verkaufen sich zum drei- bis Fünffachen des Großhandelspreises, die Bruttomarge hält seit fünf Jahren konstant 60 Prozent, und 18.000 eigene Läden sind ein Burggraben: Jeder kann einen Optikerladen eröffnen, kaum jemand kann 18.000.
Der Traditionskonzern kam in der Moderne an! Brillen würden das Smartphone ersetzen, verkündete Chef Milleri, Zuckerberg kaufte fünf Prozent, die Aktie raste auf 323,80 €, und Analysten tauften das Unternehmen »das Samsung of Europe«. Es folgte die Desillusionierung — doch der bemerkenswerte Teil ist, womit sie NICHT zusammenhing: H1 2026 Umsatz plus 5,7 Prozent, operatives Ergebnis plus 14,6 Prozent, beste Halbjahresmarge seit 2021. Was kippte, war die Familie. Der Gründer-Sohn Del Vecchio scheiterte mit dem Versuch, sich den Block der Familie abzukaufen; die EL-Aktie war dabei ihr eigenes Pfand — ihr Kursverfall minderte die Besicherung und trieb den nächsten Kursverfall. Dann trat der Sohn zurück, Milleri baute das Management um, und die Aktie driftete ohne einen einzigen Crash-Tag um 56 Prozent unter ihr Hoch: kein Schock, ein müder Ausverkauf.
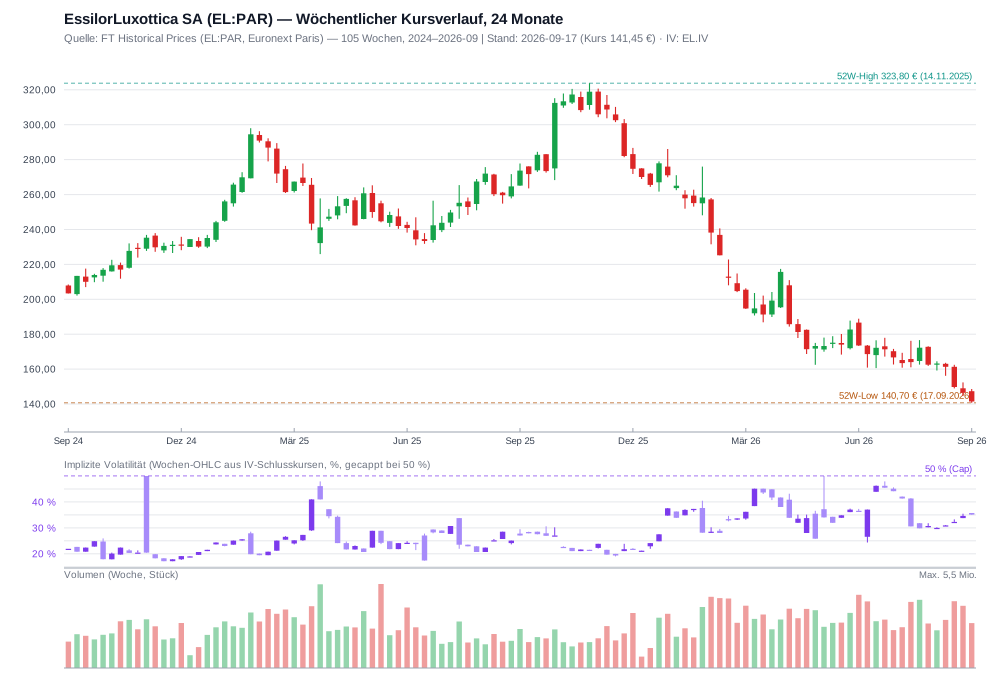
Stand 17. September: Kurs 141,45 €, P/E 27 nach einst 63, Dividendenrendite 2,83 Prozent, 21 von 25 Analysten halten an ihrem „Kaufen“-Rating fest — und das Basis-DCF des QuASImodo-Reports landet mit 138 € praktisch exakt beim Kurs. Der Markt bezahlt also den Brillenriesen und keinen Zentimeter der Smart-Glasses-Story mehr. Aber Vorsicht: 82 Prozent des Eigenkapitals sind Goodwill – und stehen im Feuer, falls die Marken schwächeln.
Klar – man kann einfach die Aktie kaufen und hoffen.
Ein unmittelbarer Trendwechsel ist möglich – aber sehr unwahrscheinlich. Die nicht mehr steigende Volatilität zeigt hier, dass es kaum Absicherungsbedarf gibt. Die »zittrigen Hände« haben das scheinbar sinkende Schiff verlassen.
Spannend ist die Zurückhaltung trotz erhöhter impliziter Volatilität. Sie zeigt, dass die verbliebenen Investoren zwar durchaus risikobewusst sind und sich moderat gegen weitere Preissenkungen absichern. Gleichzeitig gibt es aber keine Spekulation auf einen Trendwechsel. Nur unverzagte Stillhalter wetten hierauf.
Bis April 2027 hängt zudem die Bestätigung von Milleri über dem Wert. Das ist gut für die Volatilität und (vermutlich) schlecht für den Marktpreis.
Der Titel wandert ganz nach oben auf die Watchlist. Er bietet sich für eine erste kleine und sehr defensive Position an, bei der eine Ausübung billigend in Kauf genommen werden kann.
Familien-Zwistigkeiten sind stets negativ. Hieronymus schaut sich gerade die HBO-Serie »Succession« an, in der die Nachteile eines familiengeführten Konzerns in diversen Staffeln ausgebreitet werden. Bei der EL sind sogar zwei Familien beteiligt, was die Situation nochmals verkompliziert.