Zahlen, Daten, Fakten
In Asien ist jetzt Regenzeit bzw. Winter. Unternehmen präsentieren ihre Jahresergebnisse, die ähnliche Wirkungen entfalten wie Veröffentlichungen in Europa im Februar. CSL präsentierte durchwachsene Zahlen – die Aktie machte aber genau deshalb einen Freudensprung. Ebenfalls im Pharmabereich überraschte Moderna mit einer effektiven mRNA-Impfung gegen Schwarzen Hautkrebs. Auf einmal sind alle für deutlich mehr mRNA-Forschung. Der Aktienpreis von Moderna reagierte – wie gewohnt – extrem volatil. Und schließlich Walmart. Die schwache Verbraucherstimmung bahnt sich ihren Weg in die Bilanz und beschert der Aktie einen historischen Tagesverlust.
Vor einem Jahr schrieb Hieronymus an dieser Stelle (Wochenbericht 34/25) im Teaser:
Vor etwa einer Woche gaben CureVac und BioNTech ihre Fusion bekannt. Kurz zuvor entzog das US-Gesundheitsministerium allen US-Unternehmen die Forschungsgelder für die mRNA-Entwicklung. Damit wird der Südwesten Deutschlands zum Epizentrum für die Entwicklung personalisierter Krebsmedikamente.
In der Berichtswoche meldete ausgerechnet Moderna Vollzug: Durchbruch bei einer personalisierten Impfung gegen Schwarzen Hautkrebs. Die Aktie war der am meisten geshortete Wert an der Nasdaq, entsprechend war die Kursreaktion: Fast 200 Prozent, getrieben durch eine toxische Mischung aus Short-Squeeze und dem Jubel möglicherweise betroffener Kleinanleger.
Schwarzer Hautkrebs heilbar
Die Ausgangslage war die eines Unternehmens, das Impfstoffe gegen ein Virus verkauft, das niemand mehr fürchten will. Umsatz 2025: 1,9 Milliarden Dollar nach 6,8 Milliarden in 2023. Kennedy (Gesundheitsminister) hatte die mRNA-Förderung gestrichen, selbst die größten mRNA-Fans hatten aufgegeben. Am Mittwoch dann der Turnaround! Schwarzer Hautkrebs ist heilbar, auch im Spätstadium.
Wieviel Markt steckt in der Spritze?
Gemäß der FT: Globale Krebsmittel-Ausgaben sind von 2020 bis 2024 um 75 Prozent auf 252 Milliarden Dollar gestiegen und sollen bis 2029 auf 441 Milliarden Dollar wachsen. Der Markt setzt hier eine »Schippe« drauf, denn personalisierte mRNA-Impfstoffe sind in dieser Prognose nicht enthalten. Die Zielgruppe ist nur scheinbar eng: Patienten mit resezierten soliden Tumoren und hohem Rezidivrisiko — Melanom hat in den fortgeschrittenen Stadien Rückfallraten von 30 bis 50 Prozent. Rund 500–550.000 neue Melanomdiagnosen pro Jahr, davon 30–40 Prozent im relevanten Hochrisikosegment, davon die Hälfte in den westlichen Märkten mit Onkologie-Infrastruktur und Kaufkraft: 70.000–100.000 adressierbare Patienten pro Jahr, zu 10.000–20.000 Dollar Anfangspreisen — das sind 1–2 Milliarden Dollar in einer Indikation. Die Expansion auf weitere verbreitete Tumoren vergrößert die Basis um den Faktor 5–10. Realistisches Segmentpotenzial: 5–15 Milliarden Dollar pro Jahr, verteilt auf alle Anbieter, in den 2030ern.
Rechtfertigt das den Preisaufschlag? BioNTec ist »nur« an die obere Grenze der aktuellen Tradingrange geklettert. Personalisierte Krebsmedikamente sind ein Nischenmarkt, egal wie man es dreht oder wendet.
CSL
Der Hersteller konventioneller Impfseren arbeitet mit anderen Skaleneffekten. Hier werden Impfstoffe für die Massen entwickelt. Das ist volkswirtschaftlich sinnvoll und ethisch geboten.
Im Wochenbericht 24/26 stellte Hieronymus das australische Unternehmen ausführlich vor. Damals kostete eine Aktie 105 A$, der »faire Preis«, der sich aus einer DCF-Berechnung ergibt, lag bei 85 A$. Seitdem ist die Aktie mehr als 50 Prozent teurer geworden. Allein am Dienstag nach den Jahreszahlen (in Australien ist gerade Winter) um weitere 20 Prozent. Gemäß den aktuellen Geschäftszahlen liegt der faire Preis nun bei 105 A$. Der Abstand der fairen Bewertung zum Marktpreis hat sich also verdoppelt.
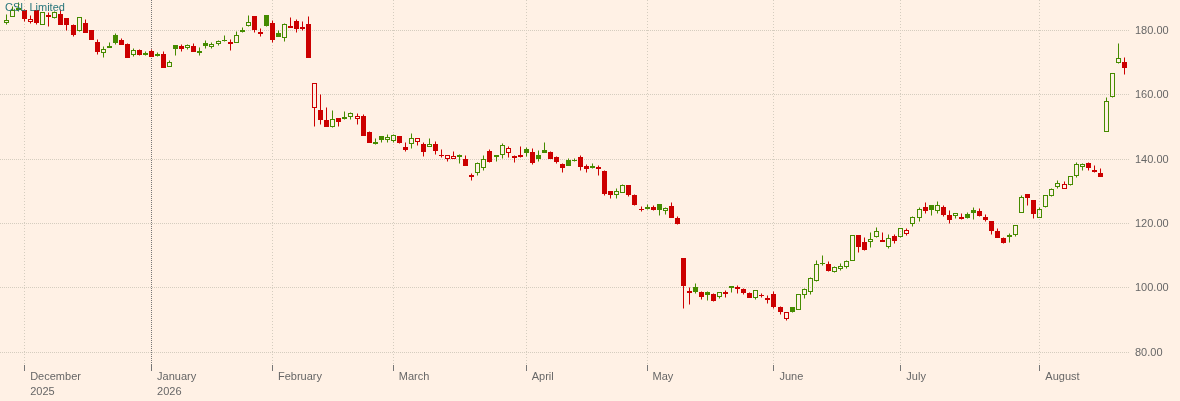
Die positive Preisentwicklung der Aktie ist überraschend. Das Zahlenwerk selbst ist wenig überzeugend, das zeigt die Spartenentwicklung eindrücklich:
| CSL Behring | CSL Vifor | CSL Seqirus | Gesamt | |
|---|---|---|---|---|
| FY2026 Umsatz | 11.387 | 2.379 | 2.031 | 15.797 |
| FY2025 Umsatz | 11.158 | 2.234 | 2.166 | 15.558 |
| Wachstum | +2,0 % | +6,5 % | −6,2 % | +1,5 % |
| 2026 Operatives Ergebnis (Marge) | 4.612 (40,5 %) | 1.252 (52,6 %) | 899 (44,3 %) | 6.763 (42,8 %) |
| 2025 Operatives Ergebnis | 4.704 (42,2 %) | 1.096 (49,1 %) | 1.027 (47,4 %) | 6.827 (43,9 %) |
Der Referenzpreis des Jahres 2025 lag allerdings mit 225 A$ deutlich über dem Preisniveau vor der Veröffentlichung der Jahresergebnisse. Die Bewertung des Unternehmens normalisiert sich. Es ist ausreichend, unspektakuläre Ergebnisse zu präsentieren; solange keine weiteren »Bomben« gebeichtet werden, sind die Investoren dem Management wohlgesonnen.
Die Handelsstrategie kann zunächst beibehalten werden (Equity + Stillhalter). Allerdings wird auf dem aktuellen Preisniveau die Beimischung eines Short-Calls immer interessanter.
Am 2. Oktober zahlt die CSL eine Halbjahresdividende von 1,62 USD pro Aktie (Dividendenabschlag am 9. September), das ist gemessen am Einstandskurs eine Dividendenrendite von 4,6 Prozent. Das ist üppig. Zusätzlich kauft CSL Aktien im Wert von 1,1 Mrd. A$ zurück.
Die »Mission« des Interim-CEO’s ist mit dem erfolgreich publizierten Jahresergebnis erfüllt. Die Firma dürfte nun zügig einen neuen CEO bestimmen. Bis dahin ist die Kursphantasie limitiert.
DFI – Walmart
Das war eine herbe Überraschung: Walmart verfehlt seine Ertragsziele. Das Unternehmen ist mit einem KGV von 40 bewertet. Entsprechend deutlich fiel die Preisreaktion aus: 115 $ vor den Quartalszahlen – 103 $ danach.
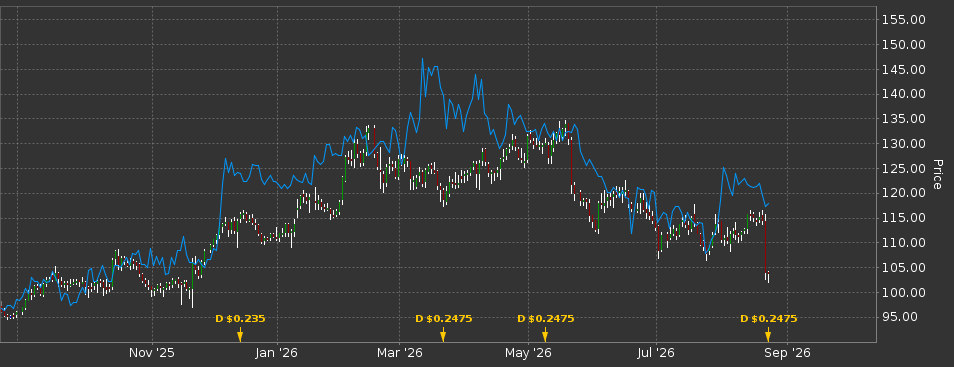
In der Abb. 2 sind die Aktienpreisverläufe der DFI-Retail (Asien, Jardines) und der Walmart gegenübergestellt (beide in USD). Die Korrelation der Aktienpreise über weite Strecken ist erstaunlich. Hieronymus hat die AI mit einem Vergleich der Geschäftsmodelle und einem Abgleich der finanziellen Daten beauftragt. Das Ergebnis:
Klare Worte des digitalen Assistenten, die Treffender nicht sein könnten.