The Winner Takes it All
Wie lange können die geplanten AI-Investitionen noch mit frischem Kapital finanziert werden? Wie gelingt es, weitere Kapitalquellen zu erschließen? Die erste Frage beschäftigt uns schon eine Weile. Aur die zweite erhalten wir in den kommenden Monaten eine erschöpfende Antwort. Oracle hat erneut versucht, konventionell einen Kredit für Datacenter aufzunehmen – und die Grenzen dieser Kapitalbeschaffung aufgezeigt. SpaceX zog alle Register und erntete reichlich. Der Börsengang selbst war erfolgreich. Ob es so bleibt, wird sich zeigen. Für OpenAI und Antropic liegt die Latte ein ganzes Stück höher. Be creative! Nicht auszudenken, wenn auch nur ein IPO ein floppt.
Vor zwei Wochen stellte Hieronymus an dieser Stelle den australisichen Radiologiepszialisten Integral Diagnostics vor (Wochenbericht 22/26). Das Besondere: Das Unternehmen betreibt ein Netzwerk mit über 500 Radiologiepraxen. Das ist ein margenstarkes, risikoarmes Geschäftsmodell, bei dem die Hauptrisiken wie bei einem Franchise-Business an die operative Ebene delegiert sind und die Kapitalseite langweilig hohe Renditen einnimmt.
Heute wenden wir unseren Blick nochmals nach Down Under.
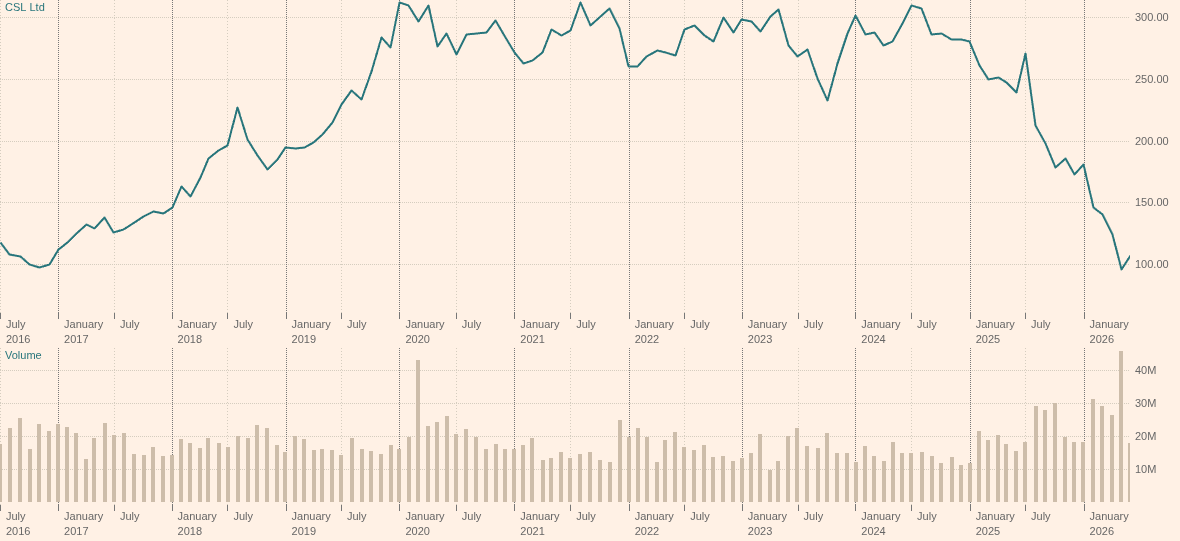
Der Chart zeigt den Aktienpreisverlauf für die CSL Limited, ein australisches Biotechnologie-Unternehmen mit Fokus auf seltene und schwere Erkrankungen, Influenza-Impfstoffe und Eisenmangel/Nephrologie. Analog zur Integral Diagnostics betreibt auch CSL ein Netzwerk von ca. 325 Plasmazentren (in den USA, Europa und China). Dort und in der Forschung sind 32.000 Mitarbeiter beschäftigt. Die Produkte umfassen Respreeza, Zemaira, HAEGARDA, KCENTRA, Hepatitis B, Evogam und weitere. Das Kerngeschäft ist die Bereitstellung von Blutplasma (umgangssprachlich: flüssiges Gold; für Forschung und Operationen ).
Vor dem Kurssturz war die CSL das dritt-größte Unternehmen im australischen Blue-Cip-Index ASX 200. Sie stand sehr lange auf der Watchlist, war aber stets viel zu teuer.
Der Kursrutsch hat hausgemachte und externe Ursachen. CSL macht die Hälfte seines Umsatzes in den USA. Dort ist man mehrfach vom neuen Fokus der MAGA-Administration betroffen.
- Die Nachfrage nach Impfungen brach ein.
- Die Bereitschaft für Blutplasmaspenden ging stark zurück
- Die Diskussion um die Abschaffung der allgemeinen Krankenversicherung lässt die Umsätze purzeln.
Das Unternehmen hat ein eklatantes Führungsproblem. Der letzte CEO wurde wegen Unfähigkeit gefeuert. Nun wurde ein Urgestein aus der Frühzeit als Interimsmanager verpflichtet. Selbstkritisch räumt man zudem ein, die Investoren (darunter auch sehr viele Sparer aus Australien) über die Ursachen des Preisrutsches der Aktie im Dunkeln gelassen zu haben. Die Investor-Relations Mitarbeiter kommunizierten trotz der Preisrückgänge stets ein sehr positives Bild der Geschäftstätigkeiten der Company. Das hat viel Vertrauen in den Wert zerstört.
Tatsächlich ist das Betriebsergebnis im Jahr 2025 um 81 % eingebrochen.
Nach der Neubewertung weist das Unternehmen nun angemessene Fundamentaldaten aus.
- Die Dividendenrendite beträgt 4,28 %.
- Plasma-Therapien erzielen hohe Margen.
- Die Verschuldung ist auf 37,3% gesunken.
- Der Umsatz sank 2025 um 4 Prozent, der Börsenkurs aber um 50 Prozent.
Das Unternehmen ist global aufgestellt und profitiert von einem absehbar weniger disruptiven geopolitischen Umfeld (D. Trump wird ab November »Lame Duck«). Das Geschäftsfeld ist weniger riskant, als klassische Biotechnologiegunternehmen (z.b. Biogen oder BioNtech).
Das Geschäftsmodell der CSL st grundsätzlich mit heimischen Fresenius Medical Care(FMC) vergleichbar. Ein direkter Vergleich schärft den Blick auf Stärken und Schwächen des australischen Werts.
| Aspekt | CSL Ltd | Fresenius Medical Care (FMC) |
|---|---|---|
| RIC | CSL:ASX | FMEX:GER |
| Börse | Australian Securities Exchange | Frankfurt Stock Exchange (XETRA) |
| Herkunft | Melbourne, Australien | Bad Homburg, Deutschland |
| Sektor | Health Care / Biotechnology | Health Care / Medical Devices & Services |
| Gründung | 1916 (als Commonwealth Serum Laboratories) | 1996 (Abspaltung von Fresenius SE) |
| Mitarbeiter | ~32 000 | ~80 000 |
| Geschäftsmodell | Plasma-Therapien, Impfstoffe, seltene Erkrankungen | Dialyseprodukte + Dialysedienste weltweit |
| Fokus | Plasma-Derivate, Impfseren (Seqirus), Renal (Vifor) | Dialyse (In-Center + Home), Digital Health (kinexus) |
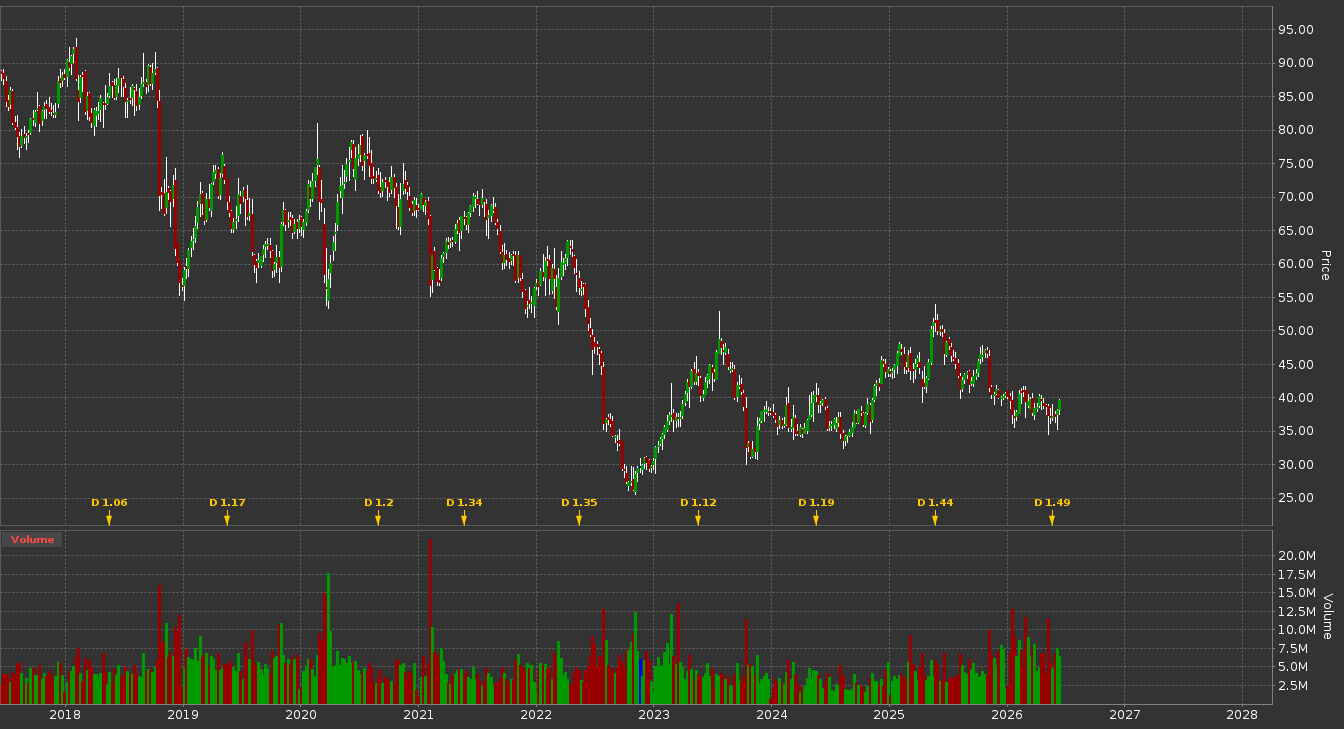
Der Aktienkurs der FMC ist seit Jahren kontinuierlich unter Druck.
Die Börsennotierungen beider Unternehmen sind im Keller. Die Ursachen könnten aber verschiedener nicht sein.
Allgemeine Kennzahlen:
| Kennzahl | CSL Ltd | Fresenius Medical Care | Anmerkung |
|---|---|---|---|
| Aktienpreis | 107.23 AUD | 38.85 EUR | — |
| 1-Jahr-Schwankung | -55.48% | -21.59% | CSL dramatischer Rückgang |
| Langfristtrend | Preisrutsch ab Aug. 2024 | Abwärtstrend seit 2018 | – |
| 52-Wochen-Hoch | 275.79 (30. Juli 2025) | 50.34 (5. Juni 2025) | — |
| 52-Wochen-Tief | 90.00 (3. Juni 2026) | 34.57 (4. Mai 2026) | Beide nahe Tiefstständen |
| Aktuell vs. Hoch | -61.1% | -22.8% | CSL signifikant stärker gefallen |
| Aktuell vs. Tief | +19.1% | +14.4% | Beide leichte Erholung |
| Beta | 0.49 | 0.90 | CSL defensiver, FMC marktähnlich |
| Marktkapitalisierung | 47.64 Mrd. A$ (~30 Mrd. €) | 10.37 Mrd. € | CSL ~3x größer |
| Free Float | 475.54 Mio. | 184.71 Mio. | — |
| P/E (TTM) | 24.41 | 11.78 | FMC deutlich günstiger |
| EPS (TTM) | 4.07 A$ | 3.28 € | — |
| EPS (umgerechnet in EUR) | 2,52 € | 3,64 € | FMC +44,4% höher |
Profitabilitätskennzahlen
| Kennzahl | CSL Ltd (AUD) | CSL Ltd (EUR) | Fresenius Medical Care (EUR) | Differenz |
|---|---|---|---|---|
| Umsatz (TTM) | 21,87 Mrd. AUD | 13,56 Mrd. EUR | 19,63 Mrd. EUR | FMC +44,8% |
| Nettoergebnis (TTM) | 1,98 Mrd. AUD | 1,23 Mrd. EUR | 0,98 Mrd. EUR | CSL +25,5% |
| Gross Margin | 51,91 % | 51,91 % | 25,95 % | CSL deutlich höher |
| Operating Margin | 26,57 % | 26,57 % | 9,20 % | CSL deutlich höher |
| Net Margin | 19,29 % | 19,29 % | 6,03 % | CSL deutlich höher |
| ROE | 15,53 % | 15,53 % | 6,84 % | CSL deutlich höher |
| ROA | 7,62 % | 7,62 % | 3,63 % | CSL deutlich höher |
| ROI | ~12-15 % | ~12-15 % | 4,67 % | CSL deutlich höher |
Bilanz und Liquidität
| Kennzahl | CSL Ltd | Fresenius Medical Care | Anmerkung |
|---|---|---|---|
| Current Ratio | 2,46 | 1,20 | CSL deutlich liquider |
| Quick Ratio | 1,12 | 0,8626 | CSL solider |
| Total Debt/Total Equity | 0,595 | ~0,78 | FMC höher verschuldet |
| Total Debt/Total Capital | 37,3 % | 43,71 % | FMC höher, aber verbessert (von 66,15%) |
| Cash Flow per Share | 7,44 AUD | 9,07 EUR | FMC höher (in EUR) |
| Cash Reserven (Change) | +514 Mio. AUD (H2 2025) | +413,79 Mio. EUR (2025) | Beide cash-positiv |
Die AI-gestützte Hieronymus-Unternehmensanalyse kommt zu folgendem Schluß:
Zusammenfassung
| Aspekt | CSL Ltd | Fresenius Medical Care | Gewinner |
|---|---|---|---|
| Umsatz (EUR) | 13,56 Mrd. EUR | 19,63 Mrd. EUR | FMC (+44,8%) |
| Nettoergebnis (EUR) | 1,23 Mrd. EUR | 0,98 Mrd. EUR | CSL (+25,5%) |
| Net Margin | 19,29% | 6,03% | CSL (deutlich) |
| Operating Margin | 26,57% | 9,20% | CSL (deutlich) |
| ROE | 15,53% | 6,84% | CSL (deutlich) |
| ROA | 7,62% | 3,63% | CSL (deutlich) |
| Bewertung | P/E 24,41x (hoch) | P/E 11,78x (attraktiv) | FMC |
| Wachstum | -81% Profit (H2 2025) | +81,88% Profit (2025) | FMC |
| Dividende | 4,28% Yield, +94% Wachstum | 3,76% Yield, +10% Wachstum | CSL |
| Bilanz | Strong (Current Ratio 2,46, Debt/Capital 37,3%) | Moderate (Current Ratio 1,20, Debt/Capital 43,71%) | CSL |
| Risiko | Akute Krise (lösbar) | Chronischer Abwärtstrend (strukturell) | CSL |
| Management-Qualität | Akutes Versagen (6 Monate) | 8 Jahre Wertvernichtung | CSL |
| Perspektive | Turnaround mit fundamentalen Stärken | Value Trap mit strukturellen Problemen | CSL |
Gesamturteil
CSL hat akute Krisen, aber stärkere Fundamentaldaten:
- Überlegene Profitabilität (19,29% vs. 6,03% Net Margin) ist nachhaltig
- Bessere Kapitalrenditen (ROE 15,53% vs. 6,84%)
- Historisch wertsteigernd (+30% bis 2025) — nicht chronischer Abwärtstrend
- Positiver Tangible Book Value (~56 AUD vs. -6,89 EUR)
- Krise ist akut, nicht strukturell (CEO, Impfraten, Plasma-Supply — alle lösbar)
- Plasma-Therapien haben höhere Preispower als Dialyse-Services
Fazit
Der Vergleich der CSL mit der FMC zeigt das Potenzial des australischen Blue-Chip-Werts. Nach dem Kursrückgang weist das Unternehmen hervorragende Fundamentaldaten aus. Einzig die immer noch hohe Bewertung (KGV: 24) deutet auf die dem Wert innewohnenden Risiken hin. Insgesamt ist das Geschäftsmodell der CSL deutlich höhermargig angelegt. Der Wert vereint Biotechnologie-Phantasie mit der Solidität des Blutplasma-Geschäfts. Das ist weltweit einzigartig.
Der Wert ergänzt im Portfolio ideal die Bestandsposition in der Integral Diagnostics. Beide Werte profitieren von einem Abklingen des AI-Hypes in den USA. Der Kapitalstaubsauger USA hat die Kapazitätsgrenze erreicht. Perspektivisch profitieren spätestens ab dem Herbst Kapitalmärkte in Europa und Asien von Kapitalzuflüssen.