Zukunftsmarkt Radiologie
Pfingsten gaben die Jardines bekannt, groß in den australischen Radiologiemarkt einzusteigen. Investoren in den Wert fanden das gar nicht lustig und stimmten mit den Füßen ab. Dabei ist das ein genialer Schachzug: Man kauft sich den Marktführer in einem entwickelten Nischenmarkt und nutzt dies als Basis für eine Expansion in wenig entwickelte Wachstumsmärkte in der Region, wo man hervorragend vernetzt ist. Ein Lehrstück über den anstehenden Sommerblues und Opportunitäten abseits ausgetretener Wege.
Sommerblues im Mai?
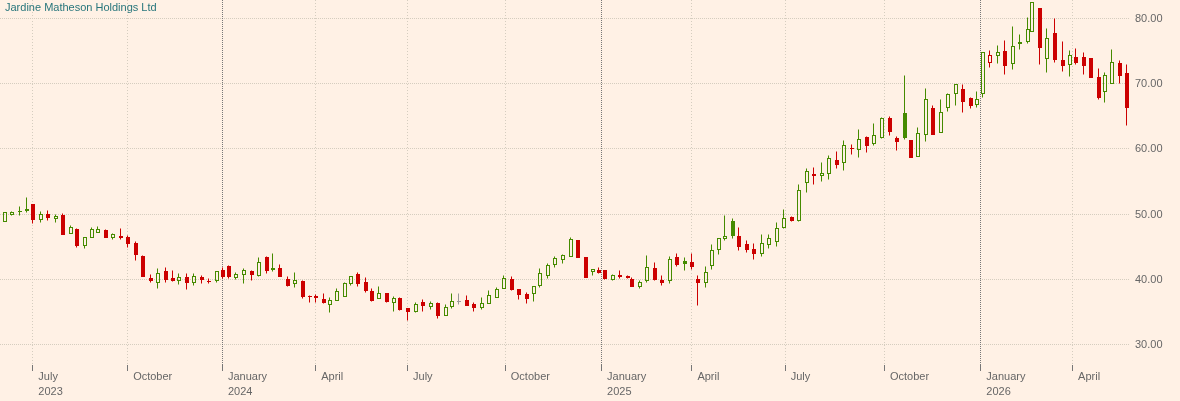
Bereits am Montag gaben die Jardines bekannt, den australischen Radiologie-Experten I-Med übernehmen zu wollen. Pikant: Der Hedgefonds Permira stößt das Unternehmen nach 8 Jahren ab. Entsprechend hoch ist der Kaufpreis: 2,4 Mrd. $. Der Preis der Jardines-Aktie sank im Wochenverlauf von 72 auf 64 $.
Am Dienstag dann die nächste „Meldung” aus Down-Under: RWE gibt die Inbetriebnahme eines 8h-Batteriespeichers (100/50 MW) in New South Wales bekannt. Aus einem benachbarten Solarfeld können bis zu 100 MW eingespeist werden. Die Energie (400 MWh) können mit einer Leistung von 50 MW ins Netz eingespeist werden, damit überbrückt der Speicher bei Volllast 8 Stunden.
Das hört man in heimischen Gefilden nicht gern. Hier setzt die konservative Regierung schließlich auf neue Gaskraftwerke als Puffer. Die RWE-Aktie sank von 59 auf 54 €. Am Freitag veröffentlichte die RWE in einer Pflichtmitteilung, dass sie eigene Aktien im Wert von 16,65 Mio. € zu einem Kaufpreis von 56 - 57 € pro Aktie zurückgekauft hat. Analysten der BNP-Paribas reduzierten RWE auf Neutral (von Outperform), das ist eine implizite Verkaufsempfehlung. Zeitgleich gab RWE bekannt, ihr Engagement in das Fusions-Energie-Startup Focused Energy aus Darmstadt um 60 Mio € ausgeweitet zu haben.
Am Freitag erschien im WallStreetJournal ein kritischer Bericht über die Perspektiven der Pharmabranche von Bayer. Danach hat Bayer bis 2030 nur ein Wachstumspotenzial von 2% pa. gegenüber 5% bei der direkten Konkurrenz. Gleichzeitig erhöhte Jefferies, die in dem WSJ-Beitrag zitiert wurden, das Kursziel für Bayer von 45 auf 60 €. Die Bayer-Aktie sank ob des Newsflows um 4 Prozent auf knapp über 36 €.
Daraus werde eine/r schlau. Das Pfingstferien- und Hochsommerwetter-bedingt geringe Handelsvolumen in Deutschland spielt sicherlich eine Rolle, Sell-in-May vielleicht auch, eventuell schaufeln auch einige Kapital für das anstehende Mega-IPO von SpaceX frei …
Fakt ist: die Preisbewegungen lasten auf den Stillhandelsstrategien und dem Buchwert des Buy&Hold-Investments in die Jardines.
Auf der Habenseite verbuchten sowohl die SAP- als auch die neu aufgesetzte IBM-Handelsstrategie im Wochenverlauf Performanceschübe.
SAP wagt Financial Engineering
Am 28. Mai 2026 platzierte SAP SE eine Eurobond-Emission in Höhe von 3,5 Milliarden Euro. Vier Tranchen, Laufzeiten von zwei bis sieben Jahren. Moody’s bescheinigt A1, S&P A+ – beide mit stabilem Ausblick. Die Renditen bewegen sich im Bereich von 3 bis 3,5 Prozent. Trotz der enormen Liquiditätsabflüsse in die USA kann der europäische Fremdkapitalmarkt offenbar noch Emissionen in dieser Größenordnung stemmen. Das ist die gute Nachricht. Für Unternehmen mit guter Bonität ist es weiter problemlos möglich, sich zu akzeptablen Zinssätzen zu verschulden.
Was aber ungewöhnlich ist: SAP erhöht die Verschuldung, gleichzeitig setzt das Management das Aktienrückkaufprogramm über bis zu 10 Milliarden Euro bis Ende 2027 fort. Die erste Tranche wurde bereits im April 2026 abgeschlossen – 16,28 Millionen Aktien zu durchschnittlich 161,16 Euro, rund 2,6 Milliarden Euro. Und parallel investiert das Unternehmen massiv in Künstliche Intelligenz.
Das ist nicht einfach Kapitalstruktur-Optimierung. Das ist Financial Engineering:
-
Günstiges Fremdkapital aufnehmen. SAP nutzt sein Top-Rating (A1/A+), um sich am europäischen Anleihemarkt zu günstigen Konditionen zu finanzieren. Bei 3 bis 3,5 Prozent Zins liegt die Fremdkapitalkosten deutlich unter der erwarteten Rendite des Eigenkapitals.
-
Eigenkapital zurückkaufen. Gleichzeitig reduziert SAP die Anzahl ausstehender Aktien. Weniger Aktien = höheres Gewinn pro Aktie (EPS) = in der Regel höherer Aktienkurs. Die Treasury-Stock-Position wuchs von 6,95 Milliarden Euro (Q4 2025) auf 9,21 Milliarden Euro (Q1 2026).
-
Die Differenz vereinnahmen. Im Erfolgsfall übersteigt die Wertsteigerung der verbleibenden Aktien die Zinslast der neuen Verschuldung. Die Aktionäre profitieren vom Hebeleffekt.
-
Operatives Fundament nutzen. Der Hebel funktioniert nur, wenn der operative Cash Flow stabil bleibt. SAP liefert: 9,16 Milliarden Euro Operating Cash Flow im FY2025, 3,28 Milliarden Euro Free Cash Flow allein im Q1 2026. Die Free Cash Flow Yield erreicht mit 33,3 Prozent ein Rekordhoch.
Die Zahlen im Detail
SAP hat über Jahre hinweg Schulden abgebaut. Die Gesamtverschuldung sank von 15,15 Milliarden Euro (2021) auf 7,48 Milliarden Euro im vergangenen Jahr. Ende Q1 2026 lag sie bei 7,86 Milliarden Euro. Mit der Eurobond-Emission steigt sie wieder auf schätzungsweise 11,4 Milliarden Euro. Die Debt-to-Equity-Ratio klettert von 0,18 auf etwa 0,25.
Das ist immer noch konservativ. Aber die Richtung hat sich gedreht. Schulden sind wieder „sexy”.
| Kennzahl | FY2021 | FY2025 | Q1 2026 | Post-Eurobond |
|---|---|---|---|---|
| Total Debt (Mrd. EUR) | 15,15 | 7,48 | 7,86 | ~11,4 |
| D/E Ratio | – | 0,17 | 0,18 | ~0,25 |
| Eigenkapitalquote | – | 63,4% | 61,1% | ~58% |
| Cash & Equivalents (Mrd. EUR) | – | 8,22 | 9,65 | ~13,1 |
Aktienrückkauf
- Gesamtvolumen: Bis zu 10 Milliarden Euro
- Laufzeit: Bis 31. Dezember 2027
- Tranche 1: 16,28 Mio. Aktien zu 161,16 EUR (~2,6 Mrd. EUR)
- Verbleibendes Volumen: Bis zu ~7,4 Mrd. EUR
Die Kaufkraft ist beträchtlich. Bei einem aktuellen Kurs von rund 155 Euro (Stand: 29. Mai 2026) entspräche das verbleibende Volumen etwa 48 Millionen Aktien – fast 4 Prozent der ausstehenden 1,23 Milliarden Aktien.
AI-Investitionen
SAP finanziert nicht nur Buybacks. Die Eurobond-Emission dient ausdrücklich der “(Re-)Finanzierung von Akquisitionen”. Die Reltio-Übernahme (Master Data Management, angekündigt März 2026) ist das sichtbarste Beispiel. SAP positioniert sich als “Business AI”-Plattform für Enterprise-Kunden:
- Cloud Revenue wächst mit +27 Prozent (konstante Währungen, Q1 2026)
- Current Cloud Backlog: +25 Prozent auf 21,9 Milliarden Euro
- Operating Margin auf 30 Prozent (non-IFRS) gestiegen
SAP erhöht CapEx und Buybacks gleichzeitig – und finanziert beides teilweise über neue Verschuldung. Ja – in Europa ticken die Uhren anders, als in den USA. Aber auch hier spielen die Unternehmen die Klaviatur moderner Unternehmensfinanzierung. SAP geht seinen eigenen Weg – zumindest teilweise. Das Unternehmen reiht sich ein in die wachsende Gruppe von Firmen, die ob der technologischen Herausforderungen trotz allgemein steigender Marktzinsen ihre Verschuldung »optimieren«. Das ist eher positiv für Fremdkapitalinvestoren als für Aktionäre.
Der australische Radiologiemarkt
Es waren einmal drei Unternehmen, die sich den australischen Markt für diagnostische Bildgebung teilten: I-MED Radiology Network , der unangefochtene Marktführer – 215 Kliniken, über 500 Radiologen, mehr als 7 Millionen Prozeduren pro Jahr. Integral Diagnostics (IDX), die Nummer zwei, börsennotiert an der ASX, solide, aber deutlich kleiner. Und dann Capitol Health, der dritte im Bunde, der sich auf Victoria und einige andere Bundesstaaten konzentrierte.
Radiologie ist Hochtechnologie auf Autopilot. Australiens Bevölkerung altert, chronische Erkrankungen nehmen zu, und jedes neue Screening-Programm – wie das 2025 gestartete nationale Lungenkrebs-Screening mit 264 Millionen AUD staatlicher Förderung – treibt die Nachfrage weiter. Wie überall anders auch: Medizinkosten sind auch in Australien ein Politikum. Was eine CT oder ein MRT kosten darf bestimmt der Anbieter nicht allein. Es ist ein Duopol-Markt mit Deckelung. Die Perspektiven sind gigantisch, die notwendige Regulierung legt den Akteuren mächtige Fesseln an.
Capitol geht in IDX auf
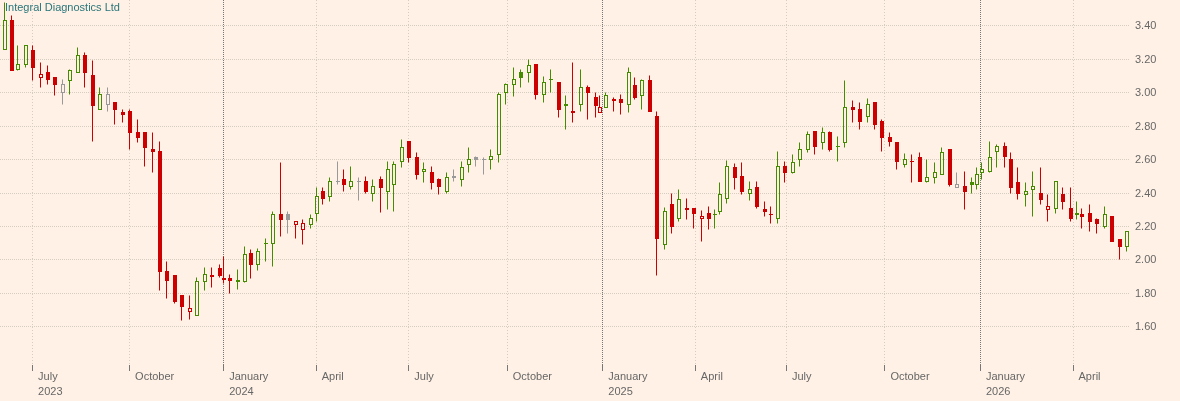
Im Dezember 2024 änderte sich die Landkarte. Integral Diagnostics übernahm Capitol Health und wurde auf einen Schlag deutlich größer: 145 Standorte, 459 Radiologen, 627 Mio. A$ Umsatz. Die Fusion verlief erstaunlich glatt – innerhalb von sechs Monaten wurden 7 Mio. A$ an Synergien realisiert, das Jahresziel von 14 Millionen war plötzlich erreichbar. Die EBITDA-Marge kletterte von 18,3 auf 20,6 Prozent. IDX bewies etwas Wichtiges: Man konnte in diesem Markt effizienter sein als der Marktführer. I-MED kam auf geschätzte 17 Prozent Marge – bei doppelter Größe. Allein die Börse dankte es nicht: Der Aktienkurs ist volatil, Verkäufer haben die Oberhand.
Zugleich baute IDX mit IDXt ein eigenes Teleradiologie-Netzwerk auf: 114 Radiologen, rund um die Uhr, mit Wachstumsraten von über 30 Prozent jährlich.
Permira sucht den Ausgang
Während IDX sich neu ordnete, standen bei I-MED ganz andere Entwicklungen an. Permira, der britische Private-Equity-Investor, hatte I-MED 2018 übernommen – bei etwa 11x EBITDA. Nach acht Jahren steht dort turnusgemäß ein Exit auf dem Programm. Ein Börsengang war im Gespräch, ein Verkauf an einen strategischen Investor ebenso. I-MED hatte unter Permira einiges aufgebaut: Die Übernahme von StatRad (USA, 2024) öffnete den amerikanischen Teleradiologie-Markt, und die Minderheitsbeteiligung an Harrison.ai brachte einen Fuß in die KI-gestützten Radiologie – einem Bereich, der die Branche grundlegend verändert.
Die Jardines schlagen zu
Bereits im März 2026 machten erste Gerüchte die Runde: Die Jardines sind auf Einkaufstour. Am Pfingstmontag 2026 wurde die Katze aus dem Sack gelassen. Jardine Matheson – das 194-jährige Hongkonger Handelskonglomerat – gab die vollständige Übernahme von I-MED bekannt. Enterprise Value: 3,4 Milliarden A$ (2,5 Mrd $). Das entsprach etwa 11,5 bis 15x EBITDA, je nachdem, wie man Harrison.ai einrechnet. Die Jardines hatten durch “Capital Recycling” (sprich: Teilverkäufe bestehender Positionen) und den Mandarin-Oriental-Buyout (zufällig) frisches Kapital verfügbar.
Die Reaktion an der Börse war eindeutig: Die Jardines verloren innerhalb von vier Handelstagen fast 11 Prozent. Der Markt sah einen strategischen Fremdkörper: Was versteht ein Hongkonger Konglomerat von australischer Radiologie, Medicare-Abrechnungen und klinischem Qualitätsmanagement?
Ganz zufällig« kauften die Jardines am Donnerstag zum Wochentief „planmäßig” eigene Aktien auf. Das Muster ist bekannt. Das Management nutzt Preissenkungen bei der Aktie systematisch für Aktienrückkäufe. Wir sehen ein ähnliches Muster, wie bei der SAP, die auch zeitgleich große Investments stemmt und den Aktienkurs strategisch durch Rückkäufe pflegt.
Perspektiven
I-MED mit neuem Eigentümer, der kein klassischer Private Equity Investor ist, wo die übernommene Firma zuerst die angesammelten Schulden „abarbeiten” müssen, bevor an strategische Entwicklungsperspektiven gedacht werden kann. Höchstwahrscheinlich werden die Jardines ähnlich mit dem Neuzugang verfahren, wie es die schwedische EQT erfolgreich vorgemacht hat. Dann könnte I-MED mit einem Zeithorizont von fünf bis zehn Jahren planen, ohne Exit-Druck. CEO Lincoln Pan sprach von der Möglichkeit, I-MEDs Expertise in Jardines asiatische Kernmärkte zu exportieren: Indonesien (über Astra), die Philippinen, Thailand. Diagnostische Bildgebung in Schwellenländern mit wachsender Mittelklasse und unterversorgter Infrastruktur – das klingt logisch. Der Heimatmarkt Australien ist eng. Ein Angriff auf die IDX ist ein Nullsummenspiel: Duopol, Medicare-Deckelung, MRI-Deregulierung ab 2025/2027, die neuen Wettbewerber anzieht, die klügere Strategie ist Expansion, nicht Verteilungskampf.
Die Zeichen für I-MED stehen folglich auf Expansion in die Region, wo man mit dem Beziehungsnetzwerk der Muttergesellschaft wuchern kann, weniger auf einen Preiskampf in Australien.
IDX im Zeitfenster
Für Integral Diagnostics tut sich ein Expansions- und Innovations-Zeitfenster auf. Die I-MED-Übernahme muss erst noch regulatorische Hürden nehmen und zunächst ist das Management mit Integration, Reorganisation und sicherlich auch Schuldenabbau beschäftigt. In den nächsten ein bis zwei Jahren muss IDX seinen Vorsprung in der Teleradiologie und den Capitol-Synergien zementieren. Der Anfang ist gemacht:
| Kennzahl | I-MED (est.) | IDX |
|---|---|---|
| Kliniken | 215 | 145 |
| Umsatz | 1,35–1,45 Mrd. AUD | 627 Mio. AUD |
| EBITDA-Marge | ~17% | 20,6% |
| Nettoverschuldung/EBITDA | PE-getrieben, hoch | 2,5x |
| Teleradiologie | StatRad (USA) | IDXt |
| AI-Exposure | Harrison.ai | – |
| Börsennotierung | Nein (Jardines-Tochter) | Ja (ASX: IDX) |
IDX ist 2- bis 3-mal kleiner, aber effizienter. Die höhere Marge ist kein Zufall – sie ist das Ergebnis operationeller Disziplin. Dieser Prozess muss »nur« konsequent fortgeführt werden.
Ist IDX aktuell ein Kauf?
Ende Mai 2026 notierte IDX bei 2,17 A$ – 29 Prozent unter dem 52-Wochen-Hoch von 3,07 A$. Das entspricht einem Forward-P/E von etwa 14,5x und einem EV/EBITDA von 10,9x. Letzteres ist günstiger als der 11,5x – 15x, den die Jardines für I-MED zahlte. Die Dividendenrendite beträgt etwa 3 Prozent. 11 von 12 Analysten empfehlen die Aktie als Kauf oder Strong Buy, der Zielkurs der Analysten in 12 Monate beträgt 3,11 A$ – 43 Prozent Aufwärtspotential.
Der Kursrückgang der letzten 12 Monate ist paradox. Die operativen Zahlen sind stark: EBITDA-Marge auf 20,6 Prozent, Free Cashflow plus 64,5 Prozent, Capitol-Synergien über Plan.
Sieht Hieronymus den Wald vor Bäumen nicht? Egal wie man es auch wendet: IDX ist aktuell günstig bewertet und ein Einstieg in eine kleine Position (Achtung: enger Markt) mit einem Zeithorizont von 36 Monaten macht absolut Sinn, insbesondere in der Kombination mit den Jardines. Geht leider nur auf IB-Konten, da der Wert ausschließlich in Sydney gelistet ist.